
个体工商户业主、个人独资企业投资人、合伙企业个人合伙人等取得经营所得的,要按月或按季预缴、次年办理汇算。经营所得个人所得税月(季)度申报怎么办理?本篇讲清申报节奏、资料和易错点。
关键结论
先说结论
- 预缴:月度或季度终了后 15 日内报送纳税申报表并预缴税款(《个人所得税法》第十二条第一款)。
- 汇算:取得所得的次年 3 月 31 日前办理汇算清缴(同条)。
- 没有综合所得的经营所得纳税人,计税时可以减除费用 6 万元、专项扣除、专项附加扣除及其他扣除,其中专项附加扣除在汇算清缴时减除(实施条例第二款相关规则)。
- 按月还是按季,以主管税务机关核定为准。
什么情形要办
《个人所得税法》第十二条第一款规定,纳税人取得经营所得,按年计算个人所得税,由纳税人在月度或者季度终了后十五日内报送纳税申报表并预缴税款,在取得所得的次年三月三十一日前办理汇算清缴。适用主体包括个体工商户业主、个人独资企业投资人、合伙企业个人合伙人、承包承租经营者个人等。
要报什么资料
要准备的材料
- [ ] 经营所得收入总额、成本费用、亏损弥补情况(查账征收);
- [ ] 已预缴税款凭证(电子税务局自动带出,需核对);
- [ ] 没有综合所得的,填报 6 万元减除及专项扣除、专项附加扣除信息(专项附加扣除在汇算时减除);
- [ ] 合伙企业的,另备合伙协议及利润分配比例资料;
- [ ] 核定征收的,按核定方式填报收入(或核定数据)。
怎么办理
跟着做
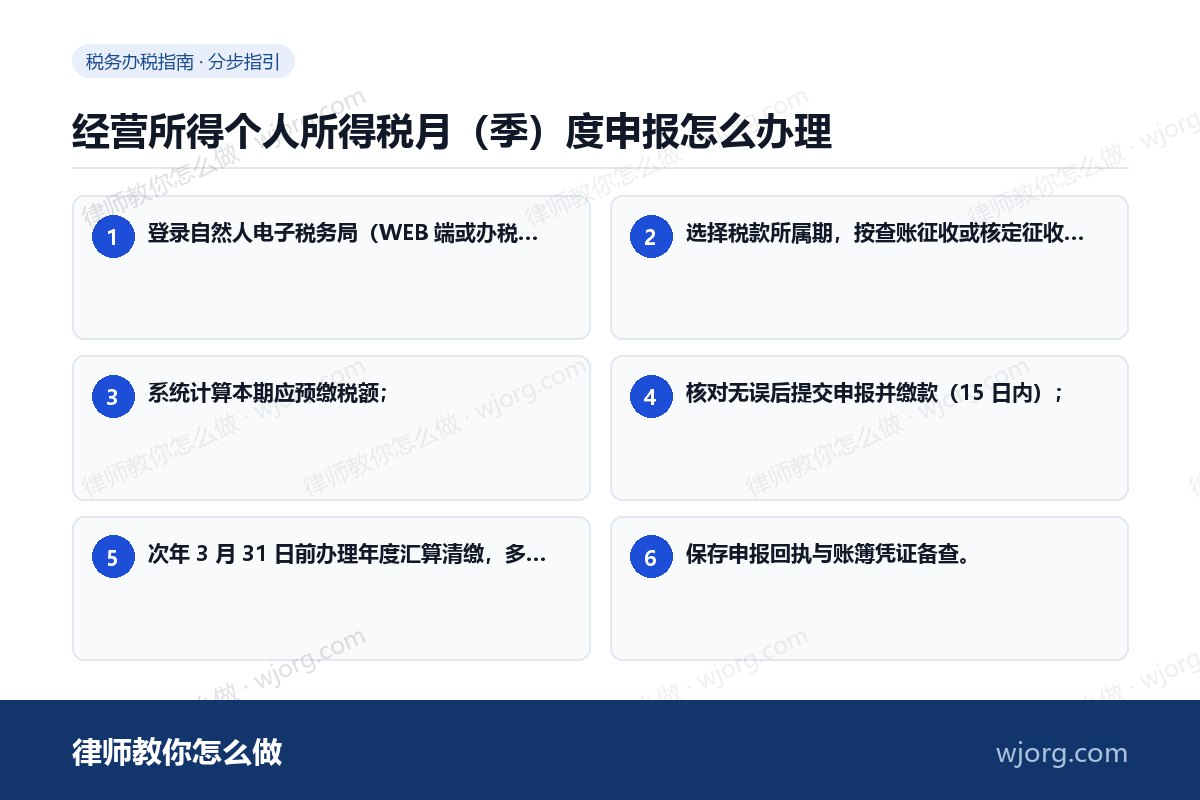
1
登录自然人电子税务局(WEB 端或办税服务厅)进入「经营所得」申报模块;
2
选择税款所属期,按查账征收或核定征收填报收入、成本费用(或核定项目);
3
系统计算本期应预缴税额;
4
核对无误后提交申报并缴款(15 日内);
5
次年 3 月 31 日前办理年度汇算清缴,多退少补;
6
保存申报回执与账簿凭证备查。
税务人员审核要点与易错点
注意避坑
- 两个期限别混:预缴是月/季终了后 15 日内,汇算是次年 3 月 31 日前——比综合所得汇算(6 月 30 日)早两个月,最常见的超期就是拿综合所得的期限来套经营所得。
- 6 万元减除的条件:只有没有综合所得的经营所得纳税人才能减除 6 万元及各项扣除;同时有综合所得的,6 万元已在综合所得汇算中减除,经营所得不得重复减除。
- 专项附加扣除的减除时点:有综合所得的经营所得纳税人,其专项附加扣除在综合所得汇算中减除;无综合所得的,在经营所得汇算清缴时减除,预缴阶段一般不体现。
- 合伙企业分配比例:合伙人按合伙协议约定的分配比例确定应纳税所得额,协议未约定或约定不明的,按规定规则确定,不能简单“平分”了事。
- 滞纳责任:逾期未缴按征管法第三十二条按日加收万分之五滞纳金;经税务机关通知申报而不申报或虚假申报的,按征管法第六十三条可定性偷税。
常见问题
个体户月销售额很低也要报经营所得个税吗?
要。即使应纳税额为零,也要按期做“零申报”;符合小规模纳税人减免增值税政策的,减免的是增值税环节,个人所得税仍按经营所得规则申报。
经营所得和综合所得要不要合并算税?
不合并。经营所得按年单独计算、单独汇算,与综合所得分别适用各自的税率表和期限。
漏了一期预缴怎么办?
尽快补办申报补缴税款,逾期会产生滞纳金;更正历史申报可通过电子税务局「申报错误更正」模块办理(另见本专栏申报错误更正篇)。
法条依据
- 法条依据
- - 《中华人民共和国个人所得税法》第十二条第一款:经营所得按年计算,月度或季度终了后十五日内预缴,次年三月三十一日前汇算清缴。✓
- - 《中华人民共和国个人所得税法实施条例》(第十五条关联段落):取得经营所得的个人,没有综合所得的,计算应纳税所得额时减除费用 6 万元、专项扣除、专项附加扣除及依法确定的其他扣除;专项附加扣除在办理汇算清缴时减除。✓
- - 《中华人民共和国税收征收管理法》第二十五条:如实办理纳税申报。✓
- - 《中华人民共和国税收征收管理法》第三十二条:逾期缴纳税款加收滞纳金。✓
一句话:月/季终了后 15 日内预缴、次年 3 月 31 日前汇算,6 万元和专项附加扣除只给“没有综合所得”的经营所得纳税人减,别重复减。
以上内容依据 12366 纳税服务平台官方答复整理,属一般性办税指引,不构成正式法律意见;具体涉税事项请以主管税务机关口径及现行税收法律法规为准。