
申报表填错很常见:收入填错、优惠漏享、税额算错、漏报税种。发现后不要“等下次一起调”。申报错误更正怎么办理?本篇讲清更正的类型、限制和操作。
关键结论
先说结论
- 法律基础:纳税人必须如实办理纳税申报(《税收征收管理法》第二十五条),报错了就有义务及时更正。
- 当期错误:税款尚未缴款入库前,多数税种可作废原申报重新申报;已缴款的走更正。
- 历史错误:跨期更正通过电子税务局「申报错误更正」模块或办税服务厅办理,一般支持追溯更正近几年的申报表。
- 更正涉及补税的应同时补缴并可能加收滞纳金;涉及多缴的可申请退抵税(另见退抵税篇)。
- 更正不能替代“补充申报”的法律责任:因错误少缴税款的,税务机关在追征期内仍可依法追征。
什么情形要办
- 申报表数据填错:收入、扣除、税额计算错误;
- 漏报:漏报税种、漏报所得项目或人员;
- 优惠填错:该享未享、不该享误享;
- 重复申报或申报表逻辑冲突;
- 已申报但未扣款且数据整体错误,需作废重报的。
要报什么资料
要准备的材料
- [ ] 原申报表与更正后的申报表(对比数据);
- [ ] 错误原因说明(口头或书面,视更正渠道而定);
- [ ] 涉及账务调整的:调整凭证、账页复印件;
- [ ] 更正后需补税的:补缴税款方式(三方协议/银行端);
- [ ] 更正后多缴的:退抵税申请材料(另见退抵税篇)。
怎么办理
跟着做
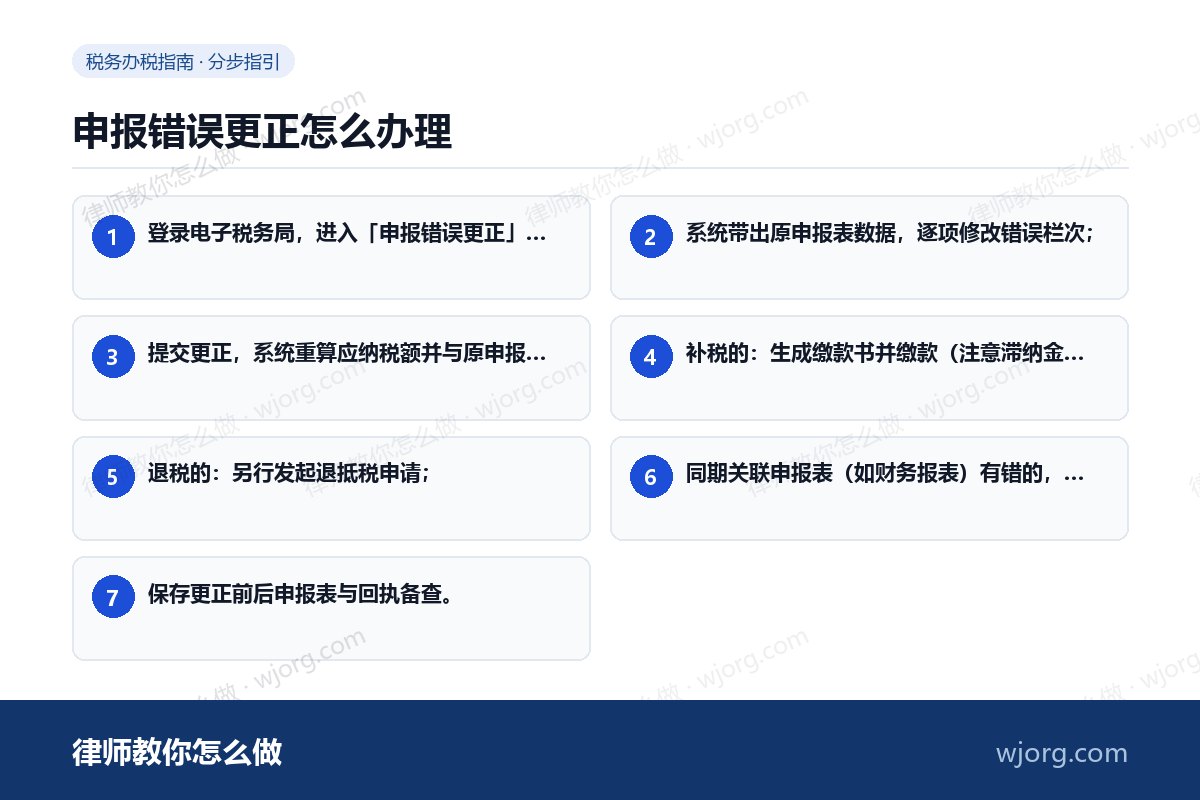
1
登录电子税务局,进入「申报错误更正」(或「更正申报」)模块,选择需更正的税种与税款所属期;
2
系统带出原申报表数据,逐项修改错误栏次;
3
提交更正,系统重算应纳税额并与原申报比对;
4
补税的:生成缴款书并缴款(注意滞纳金起算日仍按原申报期限);
5
退税的:另行发起退抵税申请;
6
同期关联申报表(如财务报表)有错的,一并更正;
7
保存更正前后申报表与回执备查。
税务人员审核要点与易错点
注意避坑
- 滞纳金起算:更正补税不等于“从更正日”起算滞纳金——补缴税款自原法定缴纳期限届满次日起加收滞纳金(征管法第三十二条口径),提示纳税人不要预期错位。
- 更正方向:往多缴方向更正的(收入调低、优惠调增),税务机关审核会更严格,必要时要求提供证明资料;虚假更正少缴税款的按偷税处理。
- 追溯期:电子税务局通常允许更正近若干个税款所属期的申报,更早的到办税服务厅办理;具体可更正范围以当地系统为准。
- 全链条一致:主表更正后,关联附表、财务报表、扣缴明细(如个税)要同步更正,只改一半会造成数据打架。
- 多缴与少缴并存的:可依征管法第五十一条与实施细则第七十九条抵扣处理——既有应退税款又有欠税的,税务机关可以将应退税款和利息先抵扣欠缴税款。
常见问题
更正申报会被罚款吗?
在税务机关通知申报或检查发现之前主动更正补税的,一般按未造成少缴或从轻处理;被查实后拒不更正的,才面临征管法第六十二条至六十三条规定的处罚风险。主动纠错永远是成本最低的路径。
作废和更正有什么区别?
作废适用于已申报未缴款且错误整体性的情形,作废后重新申报;已缴款入库的只能更正,不能作废。
更正个税扣缴申报会不会影响员工汇算?
会影响。更正后员工端收入及已缴税额明细随之更新,员工年度汇算以更正后数据为准,应提前告知员工。
法条依据
- 法条依据
- - 《中华人民共和国税收征收管理法》第二十五条第一款:纳税人必须依照法律、行政法规规定或者税务机关依照法律、行政法规的规定确定的申报期限、申报内容如实办理纳税申报,报送纳税申报表、财务会计报表以及税务机关根据实际需要要求纳税人报送的其他纳税资料。✓
- - 《中华人民共和国税收征收管理法》第三十二条:未按期缴纳税款按日加收滞纳金万分之五。✓
- - 《中华人民共和国税收征收管理法》第五十一条:超过应纳税额缴纳的税款退还规则(三年内可要求退还并加算利息)。✓
- - 《中华人民共和国税收征收管理法实施细则》第七十九条:既有应退税款又有欠缴税款的,税务机关可以将应退税款和利息先抵扣欠缴税款,抵扣后有余额的退还纳税人。✓
一句话:发现报错立即更正——未缴款可作废重报、已缴款走更正,补税自原期限起算滞纳金,多缴可退或抵欠,主动纠错成本最低。
以上内容依据 12366 纳税服务平台官方答复整理,属一般性办税指引,不构成正式法律意见;具体涉税事项请以主管税务机关口径及现行税收法律法规为准。