
查账征收的企业每个季度(或每月)都要预缴企业所得税。居民企业(查账征收)企业所得税月(季)度申报怎么办理?预缴不等于“随便估个数”,实务里预缴口径出错、汇算调整不到位是企业最常踩的坑,本篇逐一讲清。
关键结论
先说结论
- 预缴期限:自月份或季度终了之日起 15 日内报送预缴申报表并预缴税款(《企业所得税法》第五十四条第二款)。
- 按月还是按季:按分月或分季预缴,实务中绝大多数企业按季预缴(第五十四条第一款)。
- 报送预缴申报表时,应当按照规定附送财务会计报告和其他有关资料(第五十四条第四款)。
- 预缴只是“预”,全年真实税负在次年 5 月 31 日前的年度汇算清缴中结清(另见年度申报篇)。
什么情形要办
实行查账征收的居民企业,在月度或季度终了后 15 日内,就当期实际利润额预缴企业所得税。年度中间终止经营活动的,应当自实际经营终止之日起60 日内办理当期企业所得税汇算清缴(第五十五条第一款),注销前还要就清算所得申报缴纳企业所得税(第五十五条第二款)。
要报什么资料
要准备的材料
- [ ] 本季度(月)利润表、资产负债表、现金流量表等财务会计报告;
- [ ] 本季度(月)实际利润额计算过程(会计利润 ± 特定事项调整);
- [ ] 以前年度待弥补亏损台账(弥补期限与金额);
- [ ] 减免性质代码对应的优惠事项资料留存备查(如小型微利企业判定数据);
- [ ] 跨地区经营企业另备分支机构分配表(总分机构)。
怎么办理
跟着做
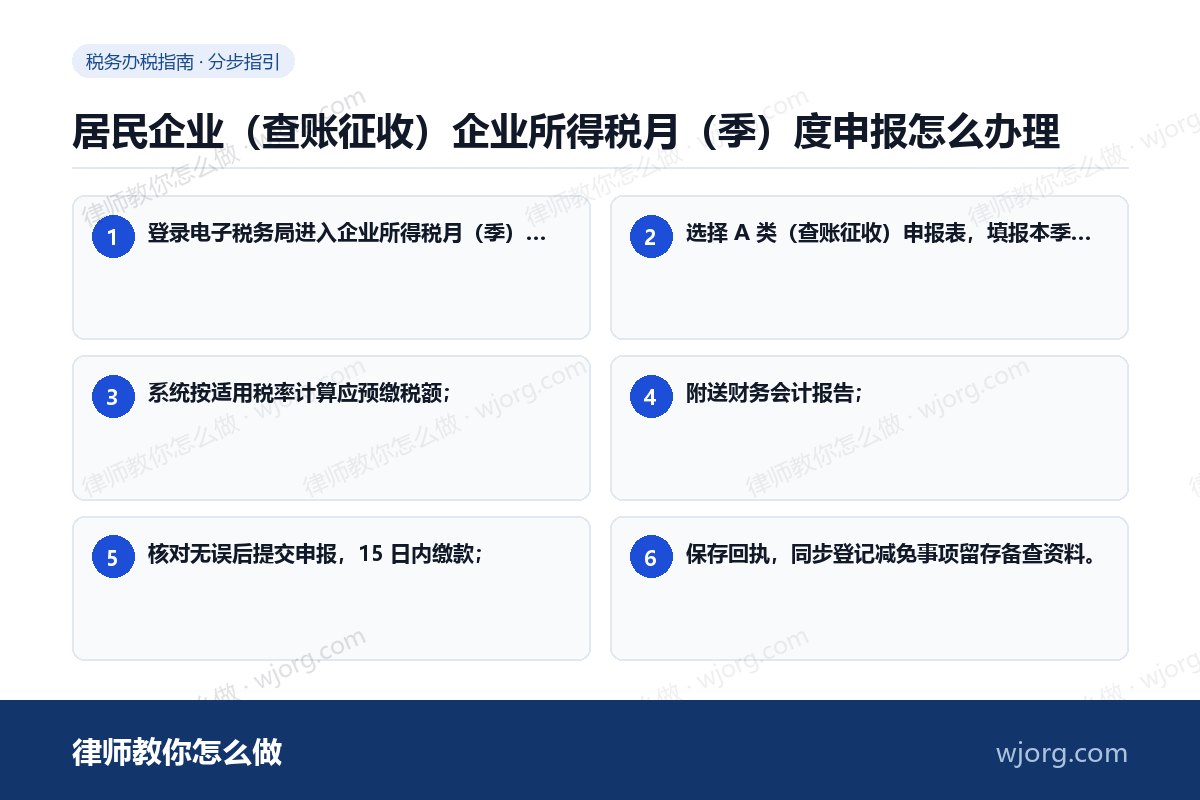
1
登录电子税务局进入企业所得税月(季)度预缴纳税申报模块;
2
选择 A 类(查账征收)申报表,填报本季(月)实际利润额、弥补以前年度亏损、减免税额等;
3
系统按适用税率计算应预缴税额;
4
附送财务会计报告;
5
核对无误后提交申报,15 日内缴款;
6
保存回执,同步登记减免事项留存备查资料。
税务人员审核要点与易错点
注意避坑
- 预缴基数是“实际利润额”不是“应纳税所得额”:预缴阶段只做特定事项的简单调整,不要把年度汇算才处理的所有纳税调整都塞进预缴,也不能借预缴“多调少缴”。
- 弥补亏损:预缴时可以弥补以前年度亏损,注意弥补期限(一般 5 年,特定行业延长)与金额台账准确。
- 小型微利企业优惠:预缴时即可按当期判定享受,注意从业人数、资产总额、应纳税所得额三项指标的季度平均值计算准确。
- 附送义务:财务会计报告是法定附送资料(第五十四条第四款),漏附送属于申报瑕疵,会被系统提示。
- 滞纳责任:逾期缴纳税款按征管法第三十二条按日加收滞纳金万分之五;经催缴仍不申报的,按征管法相关条款处罚。
常见问题
预缴多了能不能不缴等汇算退?
可以申请预缴抵缴或退抵税,但更稳妥的做法是把预缴口径做准。全年多缴的在汇算清缴时结清应缴应退税款(第五十四条第三款)。
当季亏损还要申报吗?
要。实际利润额为负的照常申报,本期预缴税额为零,形成的是“零税额申报”而不是“不申报”。
季度最后一天成立的算不算一个预缴期?
按纳税年度与实际经营期判定;年度中间开业或终止经营的,以实际经营期为一个纳税年度确定预缴与汇算义务(关联第五十五条)。
法条依据
- 法条依据
- - 《中华人民共和国企业所得税法》第五十四条第一款:企业所得税分月或者分季预缴。✓
- - 《中华人民共和国企业所得税法》第五十四条第二款:企业应当自月份或者季度终了之日起十五日内,向税务机关报送预缴企业所得税纳税申报表,预缴税款。✓
- - 《中华人民共和国企业所得税法》第五十四条第三款:企业应当自年度终了之日起五个月内报送年度申报表并汇算清缴。✓
- - 《中华人民共和国企业所得税法》第五十四条第四款:报送申报表时应按规定附送财务会计报告和其他有关资料。✓
- - 《中华人民共和国企业所得税法》第五十五条:年度中间终止经营活动的六十日内汇算清缴、注销前清算申报。✓
- - 《中华人民共和国税收征收管理法》第二十五条、第三十二条:如实申报与滞纳金规则。✓
一句话:季度终了后 15 日内按实际利润额预缴并附送财务报告,预缴是“预”不是“汇”,全年账在次年 5 月底前的年度申报里算清。
以上内容依据 12366 纳税服务平台官方答复整理,属一般性办税指引,不构成正式法律意见;具体涉税事项请以主管税务机关口径及现行税收法律法规为准。