
单位发工资、付劳务费、付稿酬时,付钱的一方就是“扣缴义务人”,要替国家把税先扣下来。居民个人综合所得预扣预缴申报怎么办理?本篇讲清扣缴义务人的申报节奏与易错点。
关键结论
先说结论
- 谁来办:向居民个人支付综合所得的单位或个人(扣缴义务人)。
- 何时办:每月或每次预扣的税款,在次月 15 日内缴入国库,并报送《个人所得税扣缴申报表》(《个人所得税法》第十四条)。
- 怎么办:自然人电子税务局(扣缴端)全员全额明细申报。
- 员工提供专项附加扣除信息的,预扣时应当按规定扣除,不得拒绝(《个人所得税法》第十一条第二款)。
什么情形要办
- 支付工资、薪金所得:按月预扣预缴,采用累计预扣法;
- 支付劳务报酬所得、稿酬所得、特许权使用费所得:按次或按月预扣预缴;
- 扣缴义务人应当按照国家规定办理全员全额扣缴申报,并向纳税人提供其个人所得和已扣缴税款等信息(《个人所得税法》第十条第二款)。
要报什么资料
要准备的材料
- [ ] 扣缴端系统需先完成单位实名与人员信息采集(含身份证件类型、号码);
- [ ] 每名纳税人的收入及扣除明细(工资:累计收入、累计减除费用、专项扣除、专项附加扣除;劳务报酬等:收入额、减除费用);
- [ ] 员工报送的专项附加扣除信息(员工本人通过 APP 报送,或员工提交纸质表由单位录入);
- [ ] 《个人所得税扣缴申报表》及离职、非正常人员状态维护记录。
怎么办理
跟着做
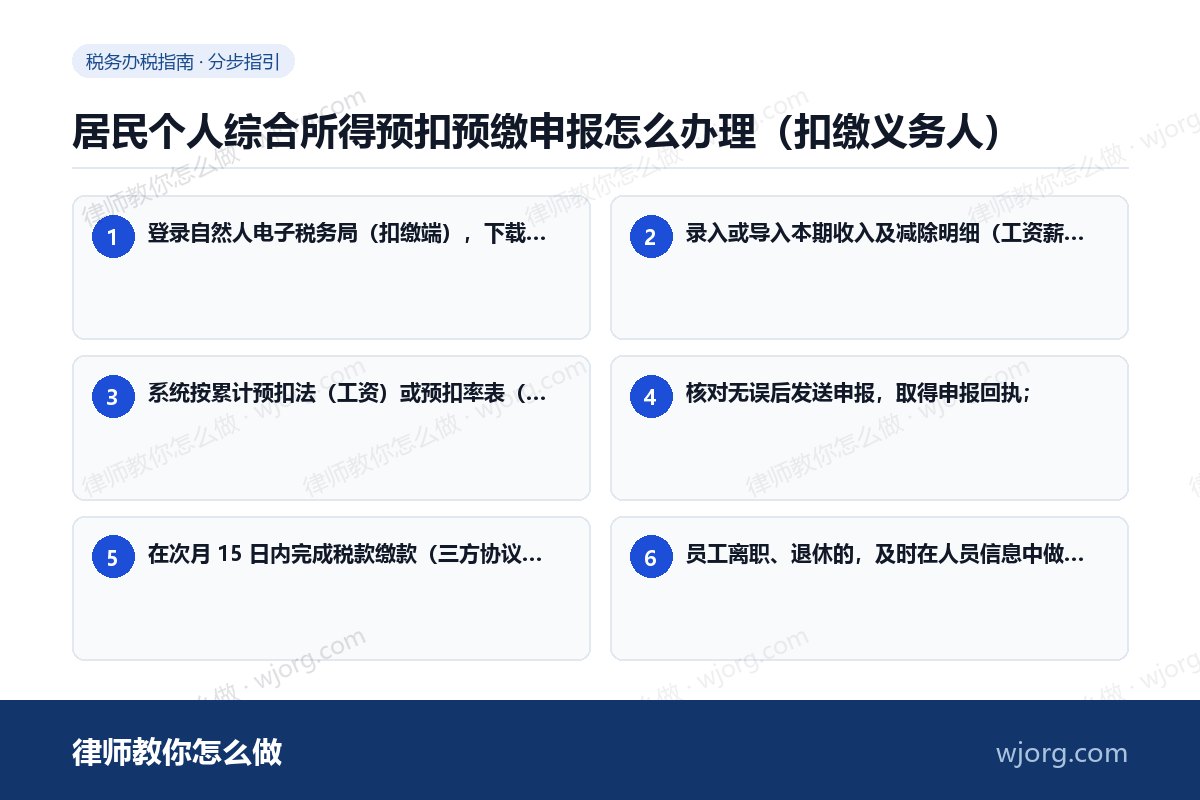
1
登录自然人电子税务局(扣缴端),下载更新人员信息;
2
录入或导入本期收入及减除明细(工资薪金用「正常工资薪金」,零星劳务用「劳务报酬」等相应所得类型);
3
系统按累计预扣法(工资)或预扣率表(劳务报酬 20%~40%、稿酬与特许权使用费 20%)自动计算应预扣税额;
4
核对无误后发送申报,取得申报回执;
5
在次月 15 日内完成税款缴款(三方协议划缴或银行端凭证缴税);
6
员工离职、退休的,及时在人员信息中做「非正常」处理,停止为其申报。
税务人员审核要点与易错点
注意避坑
- 劳务报酬预扣率档次:按每次收入额(减除费用后)分 20%、30%、40% 三档预扣,易错在用工资的累计预扣法去算劳务报酬。
- 专项附加扣除不得拒绝:法律明文要求扣缴义务人按规定扣除,以“单位不办”为由拒绝扣除的,属违规行为。
- 同一专项附加扣除只能从一处减:员工在两处以上取得工资的,同一专项附加扣除项目一个年度内只能选择从一处减除(实施条例第二十八条第一款),扣缴端申报时注意提示员工自行选择。
- 全员全额:即使某员工月收入不足起征点、税额为零,也必须做全员全额明细申报,不得漏报人员。
- 滞纳责任:未按期解缴税款的,按《税收征收管理法》第三十二条按日加收滞纳金万分之五;应扣未扣的,按征管法相关规定由税务机关向纳税人追缴税款、对扣缴义务人处应扣未扣税款百分之五十以上三倍以下罚款。
常见问题
当月工资当月发还是次月发,按哪个月申报?
按实际发放(支付)的月份所属期申报,次月 15 日内解缴入库,与员工理解的“工资月份”可能不一致,属于正常现象。
发给实习生的报酬按什么所得预扣?
正在接受全日制学历教育的学生因实习取得劳务报酬,按劳务报酬所得预扣预缴,具体口径按国务院税务主管部门的预扣预缴办法执行(《个人所得税法》第十一条授权制定)。
预扣多了怎么办?
预扣预缴与年度汇算是“多退少补”关系,个人多扣的部分由本人在年度汇算时申请退税,扣缴单位不能直接在下期少扣“找齐”。
法条依据
- 法条依据
- - 《中华人民共和国个人所得税法》第十一条第一款:居民个人取得综合所得按年计税,由扣缴义务人按月或按次预扣预缴,预扣预缴办法由国务院税务主管部门制定。✓
- - 《中华人民共和国个人所得税法》第十一条第二款:居民个人向扣缴义务人提供专项附加扣除信息的,扣缴义务人按月预扣预缴税款时应当按照规定予以扣除,不得拒绝。✓
- - 《中华人民共和国个人所得税法》第十条第二款:扣缴义务人应当按照国家规定办理全员全额扣缴申报。✓
- - 《中华人民共和国个人所得税法》第十四条第一款:扣缴义务人每月或者每次预扣、代扣的税款,应当在次月十五日内缴入国库,并向税务机关报送扣缴个人所得税申报表。✓
- - 《中华人民共和国税收征收管理法》第三十二条:未按期解缴税款按日加收滞纳金万分之五。✓
一句话:次月 15 日前把扣的税缴进国库并报扣缴申报表,全员全额一个都不能少,员工报来的专项附加扣除必须按规定扣、不得拒绝。
以上内容依据 12366 纳税服务平台官方答复整理,属一般性办税指引,不构成正式法律意见;具体涉税事项请以主管税务机关口径及现行税收法律法规为准。