
居民个人一年里从多处拿工资、或者有劳务报酬、稿酬、特许权使用费收入的,年度结束后往往需要把全年综合所得“合并算总账”。居民个人综合所得年度汇算清缴怎么办理?本篇按办理条件、资料、流程、审核要点一步步讲清。
关键结论
先说结论
- 办理时间:次年 3 月 1 日至 6 月 30 日(《个人所得税法》第十一条)。
- 哪些人必须办:符合《个人所得税法实施条例》第二十五条列举情形的,应当办理汇算清缴。
- 主要渠道:个人所得税 APP、自然人电子税务局(WEB 端)、办税服务厅;也可委托单位或他人代办。
- 汇算结果多退少补:补税在 6 月 30 日前缴清;申请退税需提供本人境内银行账户。
什么情形要办理
《个人所得税法实施条例》第二十五条明确,取得综合所得需要办理汇算清缴的情形包括:
- 从两处以上取得综合所得,且综合所得年收入额减除专项扣除的余额超过 6 万元;
- 取得劳务报酬所得、稿酬所得、特许权使用费所得中一项或者多项,且综合所得年收入额减除专项扣除的余额超过 6 万元;
- 纳税年度内预缴税额低于应纳税额(需要补税);
- 纳税人申请退税。
同时注意《个人所得税法》第十条列举的其他应当依法办理纳税申报的情形(如取得境外所得、因移居境外注销中国户籍等),这些情形各有单独的申报规则,不与年度汇算混同。
要报什么资料
要准备的材料
- [ ] 本人有效身份证件信息(APP/WEB 端实名后自动带出);
- [ ] 本人境内开的银行账户(申请退税必备,实施条例第二十五条第二款);
- [ ] 全年收入明细(工资薪金、劳务报酬、稿酬、特许权使用费,系统自动归集,需逐条核对);
- [ ] 专项扣除(三险一金)、专项附加扣除(子女教育、赡养老人、房贷利息/住房租金、继续教育、大病医疗、婴幼儿照护等)信息;
- [ ] 依法确定的其他扣除、公益慈善捐赠扣除凭证;
- [ ] 委托他人办理的,另备委托书及双方身份信息。
专项附加扣除在年度汇算时补充扣除的,劳务报酬、稿酬、特许权使用费对应的专项附加扣除只能在汇算时减除(实施条例第二十八条第二款),平时预扣阶段减不掉,不要误以为漏了。
怎么办理
跟着做
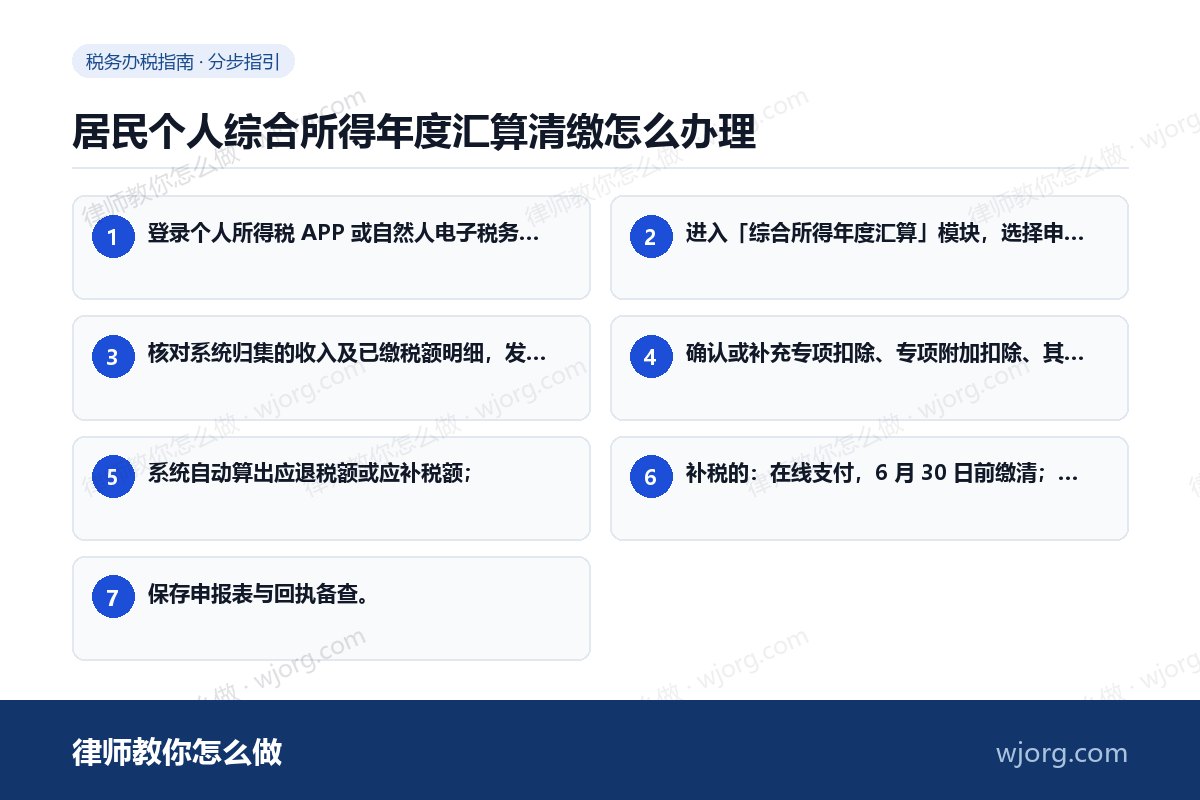
1
登录个人所得税 APP 或自然人电子税务局,实名认证;
2
进入「综合所得年度汇算」模块,选择申报年度,阅读提示;
3
核对系统归集的收入及已缴税额明细,发现与实际不符的,先联系支付单位更正或自行申诉;
4
确认或补充专项扣除、专项附加扣除、其他扣除信息;
5
系统自动算出应退税额或应补税额;
6
补税的:在线支付,6 月 30 日前缴清;退税的:确认银行账户后提交退税申请;
7
保存申报表与回执备查。
税务人员审核要点与易错点
注意避坑
- 两处以上工资重复减除 6 万元:预扣阶段每家单位各减了 6 万元,汇算时全年只能减一次——这是补税最常见的原因,审核时重点比对。
- 同一专项附加扣除多处扣除:实施条例第二十八条第一款明确,同时从两处以上取得工资并由扣缴单位减除专项附加扣除的,同一项目一个年度内只能从一处减除,重复扣除必须纠正。
- 退税账户:必须是纳税人本人境内账户,账户名与身份证件不一致的不得通过。
- 劳务报酬预扣与汇算口径差异大:劳务报酬预扣率 20%~40%,并入综合所得后适用 3%~45% 超额累进税率,多数纯劳务收入人员汇算会退税,审核退税申请时重点复核收入真实性。
- 逾期补税:超过 6 月 30 日补税的,按《税收征收管理法》第三十二条按日加收滞纳金万分之五。
常见问题
全年收入不到 6 万元还要办汇算吗?
不需要。收入额减除专项扣除后不超过 6 万元、且已依法预缴税款的,可不办理;但如果平时有预缴税款想退回,可以办并申请退税。
可以委托单位代办吗?
可以。《个人所得税法实施条例》第二十九条规定,纳税人可以委托扣缴义务人或者其他单位和个人办理汇算清缴,需书面委托。
汇算退税要多久到账?
税务机关审核后按国库管理规定办理退税(《个人所得税法》第十四条第二款),一般几个工作日至数周,期间可能接到税务机关核实电话,保持电话畅通。
法条依据
- 法条依据
- - 《中华人民共和国个人所得税法》第十一条:居民个人取得综合所得,按年计算个人所得税;有扣缴义务人的,由扣缴义务人按月或者按次预扣预缴税款;需要办理汇算清缴的,应当在取得所得的次年三月一日至六月三十日内办理汇算清缴。✓
- - 《中华人民共和国个人所得税法》第十条:列举应当依法办理纳税申报的七种情形。✓
- - 《中华人民共和国个人所得税法实施条例》第二十五条:列举需要办理汇算清缴的四种情形,退税账户与退库要求。✓
- - 《中华人民共和国个人所得税法实施条例》第二十八条:专项附加扣除的减除规则,两处以上取得工资同一项目只能从一处减除。✓
- - 《中华人民共和国个人所得税法》第十四条第二款:汇算清缴退税按国库管理规定办理。✓
一句话:次年 3 月 1 日到 6 月 30 日办年度汇算,重点核对两处工资、专项附加扣除不要重复,退税账户必须是本人的。
以上内容依据 12366 纳税服务平台官方答复整理,属一般性办税指引,不构成正式法律意见;具体涉税事项请以主管税务机关口径及现行税收法律法规为准。