
证券机构技术和制度准备完成前形成的限售股,其转让所得应缴纳的个人所得税采取证券机构预扣预缴、纳税人自行申报清算方式征收。证券机构技术和制度准备完成后新上市公司的限售股,纳税人在转让时应缴纳的个人所得税,采取证券机构直接代扣代缴的方式征收。证券机构每月所扣个人所得税款,于次月15日内填报《限售股转让所得扣缴个人所得税报告表》,可优先通过自然人电子税务局网站、扣缴客户端远程办理申报,也可在证券机构所在地主管税务机关就近办理申报,税款在上市公司所在地解缴入库。限售股转让所得扣缴个人所得税申报怎么办理?本篇按《中华人民共和国税收征收管理法》、《中华人民共和国个人所得税法》、《中华人民共和国个人所得税法实施条例》梳理办理条件、所需材料、办理渠道与时限,并附2026 年新旧口径差异与相关事项内链,供办税人员对照操作。
先说结论
办理机构:扣缴义务人主管税务机关 办理时限:即时办结 收费标准:不收费 办理渠道:电子税务局、办税服务厅(场所) 报送材料:《限售股转让所得扣缴个人所得税报告表》 事项分类:申报纳税-代收代缴、代扣代缴申报
一、什么情形要办
· 证券机构技术和制度准备完成前形成的限售股,其转让所得应缴纳的个人所得税采取证券机构预扣预缴、纳税人自行申报清算方式征收。证券机构技术和制度准备完成后新上市公司的限售股,纳税人在转让时应缴纳的个人所得税,采取证券机构直接代扣代缴的方式征收。证券机构每月所扣个人所得税款,于次月15日内填报《限售股转让所得扣缴个人所得税报告表》,可优先通过自然人电子税务局网站、扣缴客户端远程办理申报,也可在证券机构所在地主管税务机关就近办理申报,税款在上市公司所在地解缴入库。
二、要报什么资料
- 必报资料
- · 《限售股转让所得扣缴个人所得税报告表》——2份
- 特定情形加报
- · 扣缴义务人在扣缴税款时已向被扣缴义务人开具税票《中华人民共和国税收缴款书(代扣代收专用)》第二联(1份)扣缴义务人汇总缴库开具税票《中华人民共和国税收缴款书(银行经收专用)》第一联(1份)
三、怎么办:渠道、流程与时限
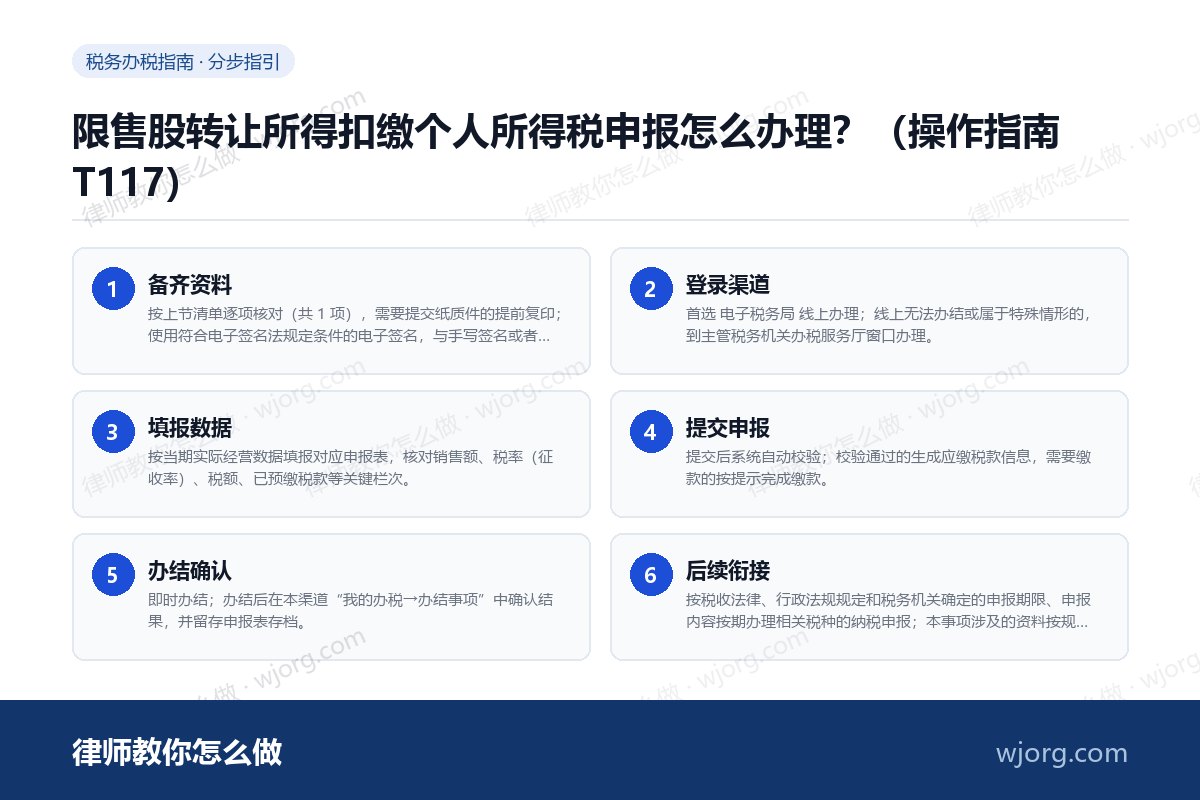
备齐资料
按上节清单逐项核对(共 1 项),需要提交纸质件的提前复印;使用符合电子签名法规定条件的电子签名,与手写签名或者盖章具有同等法律效力。
登录渠道
首选 电子税务局 线上办理;线上无法办结或属于特殊情形的,到主管税务机关办税服务厅窗口办理。
填报数据
按当期实际经营数据填报对应申报表,核对销售额、税率(征收率)、税额、已预缴税款等关键栏次。
提交申报
提交后系统自动校验;校验通过的生成应缴税款信息,需要缴款的按提示完成缴款。
办结确认
即时办结;办结后在本渠道“我的办税→办结事项”中确认结果,并留存申报表存档。
后续衔接
按税收法律、行政法规规定和税务机关确定的申报期限、申报内容按期办理相关税种的纳税申报;本事项涉及的资料按规定年限留存备查。
四、新旧法差异(2026 口径对照)
五、审核要点与易错点
资料:纳税人、扣缴义务人对报送材料的真实性和合法性承担责任。 要点:文书表单可在省(自治区、直辖市和计划单列市)税务局网站“下载中心“栏目查询下载或到办税服务厅领取。 资料:税务机关提供“最多跑一次“服务。扣缴义务人在资料完整且符合法定受理条件的前提下,最多只需要到税务机关跑一次。 实名:扣缴义务人使用符合电子签名法规定条件的电子签名,与手写签名或者盖章具有同等法律效力。 期限:扣缴义务人未按照规定的期限办理纳税申报和报送纳税资料的,将影响纳税信用评价结果,并依照《中华人民共和国税收征收管理法》有关规定承担相应法律责任。 期限:纳税期限遇最后一日是法定休假日的,以休假日期满的次日为期限的最后一日;在期限内有连续3日以上法定休假日的,按休假日天数顺延。 要点:限售股,包括: 期限:上市公司股权分置改革完成后股票复牌日之前股东所持原非流通股股份,以及股票复牌日至解禁日期间由上述股份孳生的送、转股(以下统称股改限售股); 2026 新口径提示:涉及增值税的申报期限、起征点与进项抵扣,自 2026-01-01《中华人民共和国增值税法》施行后按新口径执行,详见下文“新旧法差异”小节。
常见问题
限售股转让所得扣缴个人所得税申报去哪里办?
扣缴义务人主管税务机关。可优先选择电子税务局线上办理;也可到主管税务机关办税服务厅窗口办理。
限售股转让所得扣缴个人所得税申报多久能办完?
即时办结。线上提交且资料齐全、符合法定形式的,一般可即时办结。
办这个事项收费吗?
不收费。
需要带什么资料?
共 1 项:《限售股转让所得扣缴个人所得税报告表》。
办完后还要注意什么?
按税务机关确定的申报期限按期申报;涉及增值税一般纳税人登记、发票领用等关联事项的,按对应指南另行办理(见文末相关事项内链)。
最容易出错的地方是什么?
纳税人、扣缴义务人对报送材料的真实性和合法性承担责任。
法条依据
- > 本篇法条依据分两类:以下 3 条摘录条文原文;其余只列文件名称与条款号。
- 《中华人民共和国税收征收管理法》第二十五条:纳税人必须依照法律、行政法规规定或者税务机关依照法律、行政法规的规定确定的申报期限、申报内容如实办理纳税申报,报送纳税申报表、财务会计报表以及税务机关根据实际需要要求纳税人报送的其他纳税资料。扣缴义务人必须依照法律、行政法规规定或者税务机关依照法律、行政法规的规定确定的申报期限、申报内容如实报送代扣代缴、代收代缴税款报告表以及税务机关根据实际需要要求扣缴义务人报送的其他有关资料。
- 《中华人民共和国个人所得税法》第十条:有下列情形之一的,纳税人应当依法办理纳税申报:(一)取得综合所得需要办理汇算清缴;(二)取得应税所得没有扣缴义务人;(三)取得应税所得,扣缴义务人未扣缴税款;(四)取得境外所得;(五)因移居境外注销中国户籍;(六)非居民个人在中国境内从两处以上取得工资、薪金所得;(七)国务院规定的其他情形。扣缴义务人应当按照国家规定办理全员全额扣缴申报,并向纳税人提供其个人所得和已扣缴税款等信息。
- 《中华人民共和国个人所得税法实施条例》第二十四条:扣缴义务人向个人支付应税款项时,应当依照个人所得税法规定预扣或者代扣税款,按时缴库,并专项记载备查。前款所称支付,包括现金支付、汇拨支付、转账支付和以有价证券、实物以及其他形式的支付。
- 设定依据(文号引用)
- · 《财政部 国家税务总局 证监会关于个人转让上市公司限售股所得征收个人所得税有关问题的通知》((财税〔2009〕167号);本篇仅列明文件依据,不摘录原文)
- · 《财政部 国家税务总局 证监会关于个人转让上市公司限售股所得征收个人所得税有关问题的补充通知》((财税〔2010〕70号);本篇仅列明文件依据,不摘录原文)
- · 《财政部 国家税务总局关于证券机构技术和制度准备完成后个人转让上市公司限售股有关个人所得税问题的通知》((财税〔2011〕108号);本篇仅列明文件依据,不摘录原文)
- · 《国家税务总局 财政部 中国证监会关于进一步完善个人转让上市公司限售股所得个人所得税有关征管服务事项的公告》((国家税务总局 财政部 中国证监会公告2024年第14号)。;本篇仅列明文件依据,不摘录原文)
- > 引文中“……”为省略部分。
- > 说明:本篇办理条件、材料清单、办理渠道与时限,依据 12366 办税指南整理。
相关事项与延伸阅读
同一办理链条上的事项(点击直达办理指南):
· 代收代缴车船税申报怎么办理? · 居民个人取得分类所得个人所得税代扣代缴申报怎么办理? · 单一投资基金核算的合伙制创业投资企业个人所得税扣缴申报怎么办理? · 扣缴储蓄存款利息所得个人所得税申报怎么办理? · 代扣代缴证券交易印花税申报怎么办理? · 其他代扣代缴、代收代缴申报怎么办理? · 增值税一般纳税人申报怎么办理?(操作指南 T001) · 增值税小规模纳税人申报怎么办理?(操作指南 T002) · 增值税预缴申报怎么办理?(操作指南 T003)
一句话:限售股转让所得扣缴个人所得税申报按“扣缴义务人主管税务机关→即时办结→不收费”办理,资料齐、走线上、按期申报即可。
以上内容依据 12366 纳税服务平台官方答复整理,属一般性办税指引,不构成正式法律意见;具体涉税事项请以主管税务机关口径及现行税收法律法规为准。