
保险诈骗,最典型的画面就是虚构事故:车明明没出事,报了个单方事故定损理赔;伤情明明很轻,夸成重伤索赔;甚至干脆自导自演一场“被盗”“自燃”。结论先给:编造、夸大、制造保险事故骗取保险金的,构成刑法第一百九十八条保险诈骗罪,量刑最重可到十年以上,故意制造事故牵涉其他犯罪的还要数罪并罚。
一、规则层:五种法定行为逐项看
- 《中华人民共和国刑法》第一百九十八条有下列情形之一,进行保险诈骗活动,数额较大的,处五年以下有期徒刑或者拘役,并处一万元以上十万元以下罚金;数额巨大或者有其他严重情节的,处五年以上十年以下有期徒刑,并处二万元以上二十万元以下罚金;数额特别巨大或者有其他特别严重情节的,处十年以上有期徒刑,并处二万元以上二十万元以下罚金或者没收财产:(一)投保人故意虚构保险标的,骗取保险金的;(二)投保人、被保险人或者受益人对发生的保险事故编造虚假的原因或者夸大损失的程度,骗取保险金的;(三)投保人、被保险人或者受益人编造未曾发生的保险事故,骗取保险金的;(四)投保人、被保险人故意造成财产损失的保险事故,骗取保险金的;(五)投保人、受益人故意造成被保险人死亡、伤残或者疾病,骗取保险金的。
落到“虚构事故”场景,三种形态对应三个法条位置:
- 事故根本没发生:谎报车辆被盗、编造火灾水淹,对应第三项“编造未曾发生的保险事故”,这是骗保里最直接的形态;
- 事故发生了但性质被改写:酒驾换驾、先出险后投保、把免赔原因说成承保原因,对应第二项“编造虚假的原因”;伤情三万夸成十万,对应“夸大损失的程度”;
- 事故是人为制造的:自己砸车、纵火烧库存货,对应第四项;极端情形下伤害被保险人骗取人身险金,对应第五项,性质最恶劣。
第二项与第三项的关键区别:前者存在真实保险事故,被改写的是原因或损失程度;后者连事故本身都是虚构的。报案材料与查勘记录一旦比对出矛盾,形态即被锁定。
二、深入层:并罚规则与外围角色
条文的第二款、第四款专门处理“牵连”情形,是本罪特有的重量级规则:
- 《中华人民共和国刑法》第一百九十八条有前款第四项、第五项所列行为,同时构成其他犯罪的,依照数罪并罚的规定处罚。保险事故的鉴定人、证明人、财产评估人故意提供虚假的证明文件,为他人诈骗提供条件的,以保险诈骗的共犯论处。
两层含义:其一,故意砸车骗保的,故意毁坏财物罪与保险诈骗罪并罚;故意伤害被保险人骗身故金的,故意伤害罪、故意杀人罪与保险诈骗罪并罚,总刑期大幅抬升——制造事故骗保从来不是“一个罪”的成本。其二,定损员、评估师、事故证明环节的经办人出具虚假文件帮助骗保的,按共犯论处,修理厂、鉴定机构涉案人员与车主同罪评价。
主体范围上注意两点:投保人、被保险人、受益人之外的普通第三人(如单纯帮开车制造事故的朋友)按共同犯罪处理;单位实施保险诈骗同样构罪,车辆营运公司批量“骗营运险”是常见单位形态。
三、操作层:被保险公司质疑骗保怎么办
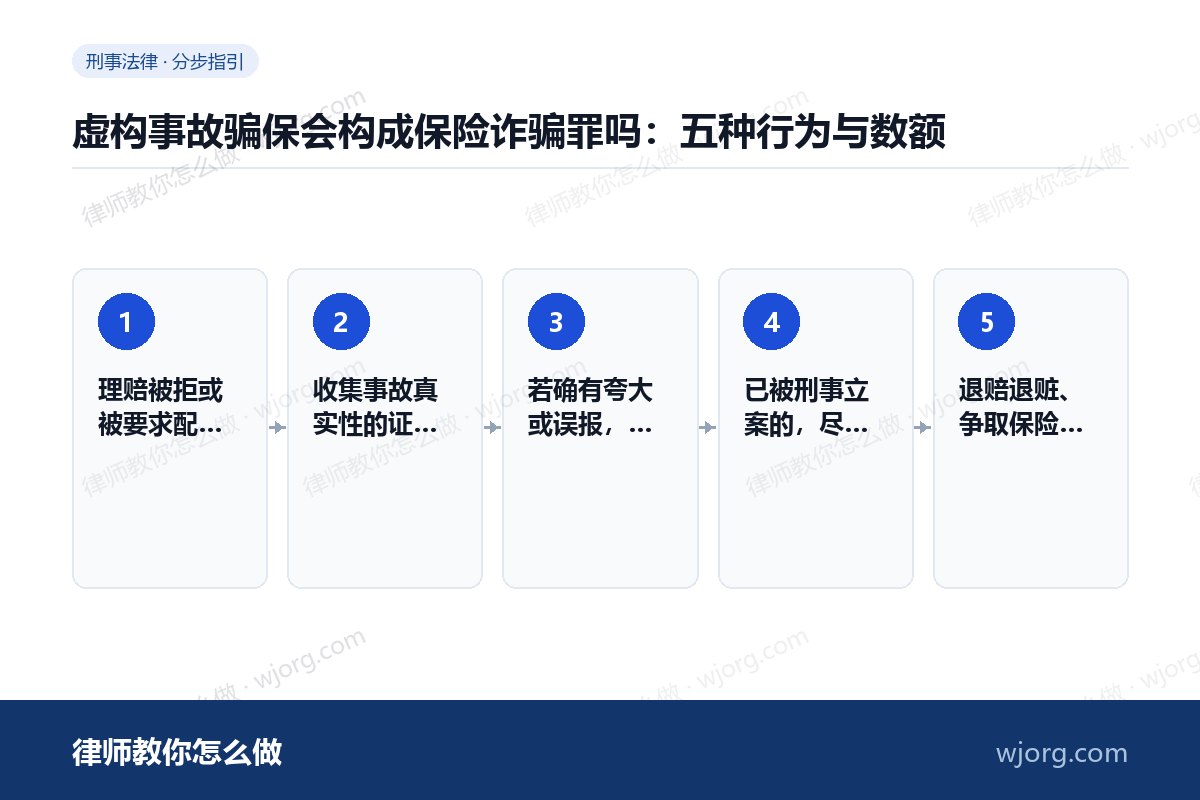
理赔被拒或被要求配合调查时,如实陈述事故经过,不要补充“圆故事”的新版本——前后陈述矛盾是移送刑事的直接导火索。
收集事故真实性的证据:现场照片、行车记录、监控、报警回执、就医记录,第一时间固定,防止时间久远无法还原。
若确有夸大或误报,主动撤回索赔申请、退还已领保险金,把“非法占有”状态消解在刑事立案之前,这是止步于民事纠纷的最后窗口。
已被刑事立案的,尽早评估数额与行为形态:落在第二项还是第三项、有无制造事故,直接影响量刑档与并罚风险。
退赔退赃、争取保险公司谅解,在审查起诉阶段争取不起诉或缓刑。
四、常见误区
- “小案没人在意,报个几万没事”:保险诈骗数额较大的门槛不高,达到追诉标准即入刑,与保险公司大小、案件多少无关;多次骗保累计计算。
- “理赔时夸大一点是谈判技巧”:编造虚假原因、夸大损失程度是法定的第二项行为,“讨价还价”与“虚构事实”在刑法上分属两界。
- “车是自己买的,砸自己的车不犯法”:故意造成财产损失的保险事故本身即是法定行为,砸自己的车骗保还要与故意毁坏财物罪并罚。
- “鉴定报告是机构出的,责任在机构”:出具虚假证明文件的鉴定人、评估人按共犯论处,委托人不能以“材料是别人做的”脱责。
- “钱退了就当没发生”:立案后退赔只是从宽情节;但在刑事启动前主动撤回理赔、退款的,能否出罪空间完全不同。
五、问答
车刮蹭是三天前出的,当时没报案,现在想走保险,算编造事故吗?
事故真实存在,若只是补报案,风险在于时效条款与如实告知义务;但若把出险时间、经过改成投保后来“对上条款”,就落入第二项编造虚假原因,性质完全不同。
修车厂说可以“多定些损,修车钱就出来了”,我同意了,谁担责?
车主与修理厂人员可能作为共同犯罪处理,夸大损失骗取的差额就是诈骗数额;修理厂批量操作的,对经营者按单位或共犯并案追究。
给老人买了意外险,老人自己摔伤,家属把摔伤说成车祸意外理赔,会到什么程度?
属于编造虚假原因,数额达到追诉标准即涉嫌保险诈骗罪;人身险场景还可能牵出伪造证明材料的关联责任,尽早撤回理赔、退还是最优解。
虚构事故骗保的三条高压线:别编没发生的事故,别改发生过的原因,别自己制造事故——第三条会连着故意毁坏财物、故意伤害一起算。本罪立案标准与数额档的细节,见保险诈骗罪怎么认定?骗保多少钱会立案;决定报案的程序要求,见刑事案件的报案流程是怎样的?;主动退赔对处理结果的影响,见退赃、退赔对量刑有什么影响?。
以上内容为一般性法律知识分享,不构成正式法律意见;具体案件请结合证据情况咨询执业律师。