
企业资金链一时吃紧,税期到了缴不上怎么办?可以依法申请对纳税人延期缴纳税款的核准。但“特殊困难”有法定标准、程序有硬时限,批不下来就是滞纳金。本篇讲清怎么申请、批什么、审什么。
关键结论
先说结论
- 法律依据:纳税人因特殊困难不能按期缴纳税款的,经批准可以延期缴纳,最长不得超过三个月(《税收征收管理法》第三十一条第二款)。
- 申请时点:应当在缴纳税款期限届满前提出申请(实施细则第四十二条)。
- 审批时限:税务机关应当自收到申请之日起 20 日内作出批准或者不予批准的决定;不予批准的,从缴纳税款期限届满之日起加收滞纳金(实施细则第四十二条)。
- 批准期间不加收滞纳金,延期届满后仍未缴纳的,自届满次日起算滞纳金。
什么情形可以申请
《税收征收管理法实施细则》第四十一条明确,“特殊困难”指:
- 因不可抗力,导致纳税人发生较大损失,正常生产经营活动受到较大影响的;
- 当期货币资金在扣除应付职工工资、社会保险费后,不足以缴纳税款的。
计划单列市税务机关可以参照征管法第三十一条第二款的批准权限审批延期缴纳税款(实施细则第四十一条第二款)。
要报什么资料
要准备的材料
- [ ] 申请延期缴纳税款报告(写明困难情形、申请延期金额与期限);
- [ ] 当期货币资金余额情况及所有银行存款账户的对账单(实施细则第四十二条明确列举);
- [ ] 资产负债表;
- [ ] 应付职工工资和社会保险费等税务机关要求提供的支出预算;
- [ ] 主张不可抗力的:受灾/受损证明、影响说明及佐证材料。
注意:实施细则第四十二条要求提供所有银行存款账户的对账单——漏一个账户都可能成为退回补正的理由。
怎么办理
跟着做
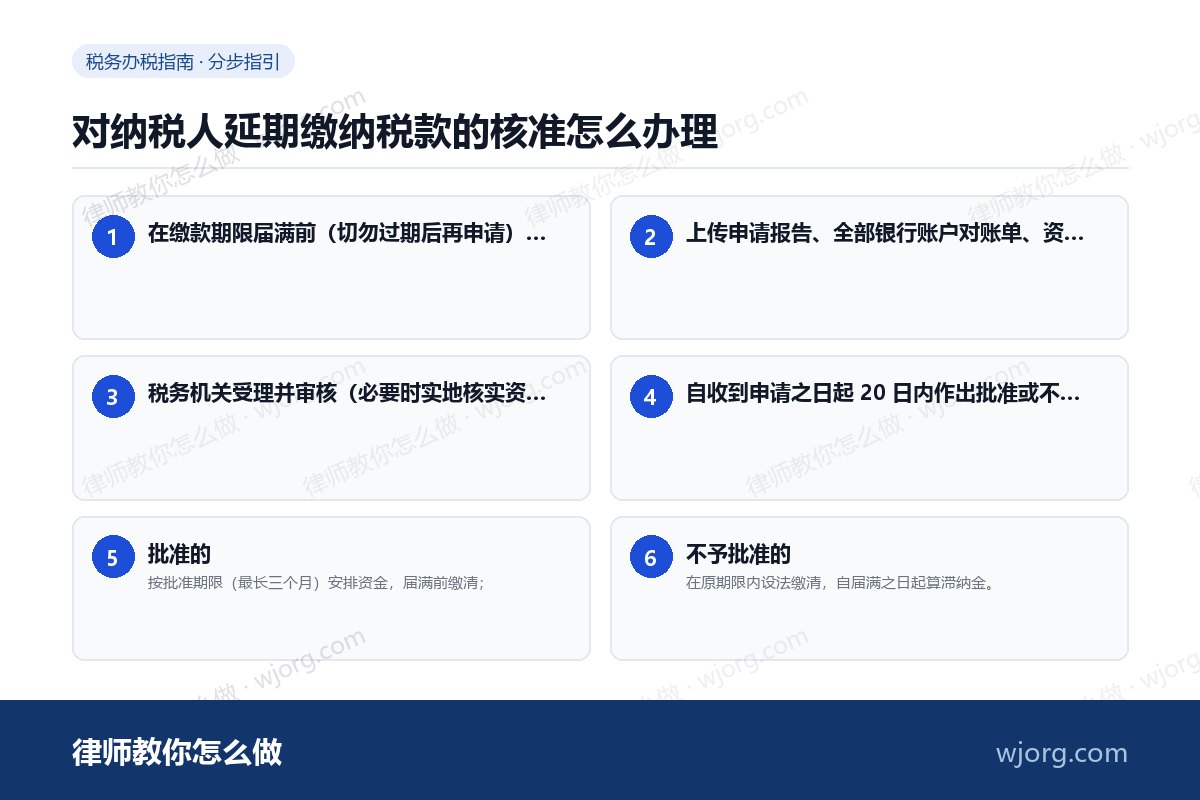
1
在缴款期限届满前(切勿过期后再申请)通过电子税务局「延期缴纳税款核准」模块或办税服务厅提交申请;
2
上传申请报告、全部银行账户对账单、资产负债表、工资与社保支出预算;
3
税务机关受理并审核(必要时实地核实资金状况);
4
自收到申请之日起 20 日内作出批准或不予批准决定;
5
批准的
按批准期限(最长三个月)安排资金,届满前缴清;
6
不予批准的
在原期限内设法缴清,自届满之日起算滞纳金。
税务人员审核要点与易错点
注意避坑
- 申请时点是硬门槛:期限届满后才提出的申请不符合受理条件,实务中企业“先欠着再补申请”的思路行不通。
- 资金审查:以“货币资金不足”为由的,重点核全部账户余额、扣减应付工资与社保后的余额是否确实不足以缴税;账上趴着大额理财或关联方往来的,一般不予批准。
- 批准权限:经省、自治区、直辖市税务机关批准(实施细则第四十一条第二款明确计划单列市参照),基层税务机关无权自行批准,审核流转权限要核对。
- 最长三个月:批准延期的累计期限不得超过三个月,不能“批三个月再续三个月”。
- 批准期间不收滞纳金、不等于免息:延期届满仍未缴的,自届满次日起按征管法第三十二条加收滞纳金。
常见问题
延期批准期间会被停止发票吗?
依法获准延期缴纳税款的,不属于欠税状态,税务机关不得因该事项停供发票或采取强制执行措施。
三个月内还是没凑齐钱怎么办?
延期缴纳税款不可续期。届满仍未缴纳的构成欠税,按征管法第三十二条加收滞纳金,税务机关可依征管法第四十条采取强制执行措施;确有持续困难的,应主动与主管税务机关沟通分期清欠安排。
个体户能申请吗?
能。凡依法负有纳税义务的纳税人(含个体工商户、扣缴义务人对应解缴税款)因特殊困难不能按期缴纳的,均可依征管法第三十一条申请。
法条依据
- 法条依据
- - 《中华人民共和国税收征收管理法》第三十一条第二款:纳税人因有特殊困难,不能按期缴纳税款的,经省、自治区、直辖市国家税务局、地方税务局批准,可以延期缴纳税款,但是最长不得超过三个月。✓
- - 《中华人民共和国税收征收管理法实施细则》第四十一条:两项“特殊困难”的界定,计划单列市参照审批权限。✓
- - 《中华人民共和国税收征收管理法实施细则》第四十二条:缴款期限届满前提出申请;应报送申请报告、当期货币资金余额情况及所有银行存款账户的对账单、资产负债表、应付职工工资和社会保险费等支出预算;税务机关自收到申请之日起 20 日内作出批准或不予批准决定;不予批准的,从缴纳税款期限届满之日起加收滞纳金。✓
- - 《中华人民共和国税收征收管理法》第三十二条:滞纳金规则。✓
一句话:期限届满前申请、资料带齐全部账户对账单,批准最长三个月且期间不加滞纳金——过期再申请,一切都晚。
以上内容依据 12366 纳税服务平台官方答复整理,属一般性办税指引,不构成正式法律意见;具体涉税事项请以主管税务机关口径及现行税收法律法规为准。