
点“关闭”却买了一份保险——这不是段子。2026年10月23日中国金融新闻网报道:太原七旬白先生发现银行卡“钱老是自己少”,查流水才发现每月都有一笔“保险费”扣款(渠道为中金支付),连续数月累计500余元。老人回忆,刷视频时弹出过保险广告,嫌烦点了一下想关掉。建行网点帮他梳理流水、联系支付机构,全额退回并取消续约。同日大皖新闻:亳州七旬老人张某魁同样误触保险弹窗完成投保、被自动扣费,民警协调保险公司退回4000余元。
两起事件都追回了钱,但都靠“有人帮忙协调”。如果没人帮忙,法律上站得住吗?
三层结构: ① 合同成不成立——投保要“提出保险要求+保险人同意承保”,点“关闭”不构成投保的意思表示; ② 想撤销只有90天——重大误解的撤销权自知道或应当知道之日起90日内不行使即消灭,这是最容易错过的关; ③ 过了90天还有路——未履行提示说明义务的格式条款,可主张不成为合同内容。
一、点“关闭”生成的那份保单,成立吗
- 《中华人民共和国保险法》第十三条投保人提出保险要求,经保险人同意承保,保险合同成立。保险人应当及时向投保人签发保险单或者其他保险凭证。
合同成立要有两个动作:投保人提出保险要求、保险人同意承保。核心在第一个——老人点的那一下,到底是不是“提出保险要求”?
意思表示要看外在表示与内心意思是否一致:老人的内心意思是“关掉这个烦人的弹窗”,外在动作是点了某个高亮按钮,结果系统生成了投保单——两者不仅不一致,方向还相反。
实务中要看:按钮文案与位置(“关闭”与“立即投保”是否混淆、关闭键是否被缩小隐藏)、是否默认勾选、有无二次确认、扣款前是否另行验证(密码、短信、人脸)。若流程设计成“点哪里都会投保”,就很难认定存在真实的投保意思。
二、最值钱的一条:撤销权只有90天
- 《中华人民共和国民法典》第一百四十七条基于重大误解实施的民事法律行为,行为人有权请求人民法院或者仲裁机构予以撤销。
- 《中华人民共和国民法典》第一百五十二条有下列情形之一的,撤销权消灭:(一)当事人自知道或者应当知道撤销事由之日起一年内、重大误解的当事人自知道或者应当知道撤销事由之日起九十日内没有行使撤销权;……
一般欺诈的撤销期是一年,重大误解只有90天,起算点是“知道或者应当知道撤销事由之日”——对老人来说,通常就是发现第一笔异常扣款的那天。
太原白先生被扣了半年才发现,从第一笔扣款到发现已远超90天,但起算点不是扣款日而是发现日,所以从发现那天算,90天仍在。真正危险的是另一种情况:发现后先找客服磨几个月、又拖几个月才想起起诉,撤销权就消灭了。
发现异常扣款,第一件事不是吵架,是留证并开始计时。 截图流水、保存投诉记录,把“发现日”固定下来。90天内没谈成,就该考虑起诉或仲裁,别指望“再等等他们就退了”。
三、过了90天,还有两条路
撤销权过了不等于没救,两条替代路径更常用。
第一条:格式条款未提示说明,可主张不成为合同内容。
- 《中华人民共和国民法典》第四百九十六条格式条款是当事人为了重复使用而预先拟定,并在订立合同时未与对方协商的条款。
- 采用格式条款订立合同的,提供格式条款的一方应当遵循公平原则确定当事人之间的权利和义务,并采取合理的方式提示对方注意免除或者减轻其责任等与对方有重大利害关系的条款……提供格式条款的一方未履行提示或者说明义务,致使对方没有注意或者理解与其有重大利害关系的条款的,对方可以主张该条款不成为合同的内容。
这条规则的杀伤力在于“不成为合同内容”——不是“无效需另行主张”,而是从一开始就不构成合同的一部分。保费金额、保险期间、免责范围、自动续费授权,都属于“与对方有重大利害关系的条款”,藏在折叠框、灰色小字、默认勾选里,都可能被认定未履行提示说明义务。
裁判规则保险公司应对职业类别条款尽到相应提示及说明义务。按照《中华人民共和国民法典》第496条规定,保险公司应在保险条款、保险单等材料中列明具体职业类别,或提醒投保人查阅相关规定,否则将被认定为未对该条款尽到一般说明义务,该条款不成为合同内容,保险公司应当承担赔付保险金的责任。
给你的启示“没讲清楚”的后果是条款直接不算数。 这条规则不只对职业类别成立,对保费、保障范围同样适用——保险人不能一边把关键信息藏起来,一边拿它约束投保人。
第二条:自动续费没提醒,本身就有明确规定。
- 《中华人民共和国消费者权益保护法实施条例》第十条经营者采取自动展期、自动续费等方式提供服务的,应当在消费者接受服务前和自动展期、自动续费等日期前,以显著方式提请消费者注意。
“接受服务前”和“续费日期前”是两个时点,都要提醒。只提醒一次、或只在冗长协议里写一句,都不算履行。线上投保也不是“点了就算”:自助订约时,保险人要证明确实以网页、视频、客服等方式做过提示说明,举证不能就承担不利后果。
四、能不能要三倍赔偿
很多人第一反应是“欺诈,退一赔三”,这条路门槛不低。
- 《中华人民共和国消费者权益保护法》第五十五条经营者提供商品或者服务有欺诈行为的,应当按照消费者的要求增加赔偿其受到的损失,增加赔偿的金额为消费者购买商品的价款或者接受服务的费用的三倍;增加赔偿的金额不足五百元的,为五百元。
欺诈要求“故意”,实践中分两种情形。
界面误导——关闭键极小、把“免费领取”做成主按钮、默认勾选自动续费。这类通常按未履行提示说明义务、侵害知情权处理,退款概率高,三倍赔偿支持率低。
内容虚假——宣称“免费”“首月0元”实际首期就扣费,或承诺的保障根本不存在。这落入《中华人民共和国消费者权益保护法》第二十条“不得作虚假或者引人误解的宣传”,构成欺诈的可能性明显上升,可主张三倍赔偿,不足500元按500元。
举证重点也不同:前者证“我没被告知”,后者证“他们说的是假的”。
五、钱被扣了,按这个顺序做
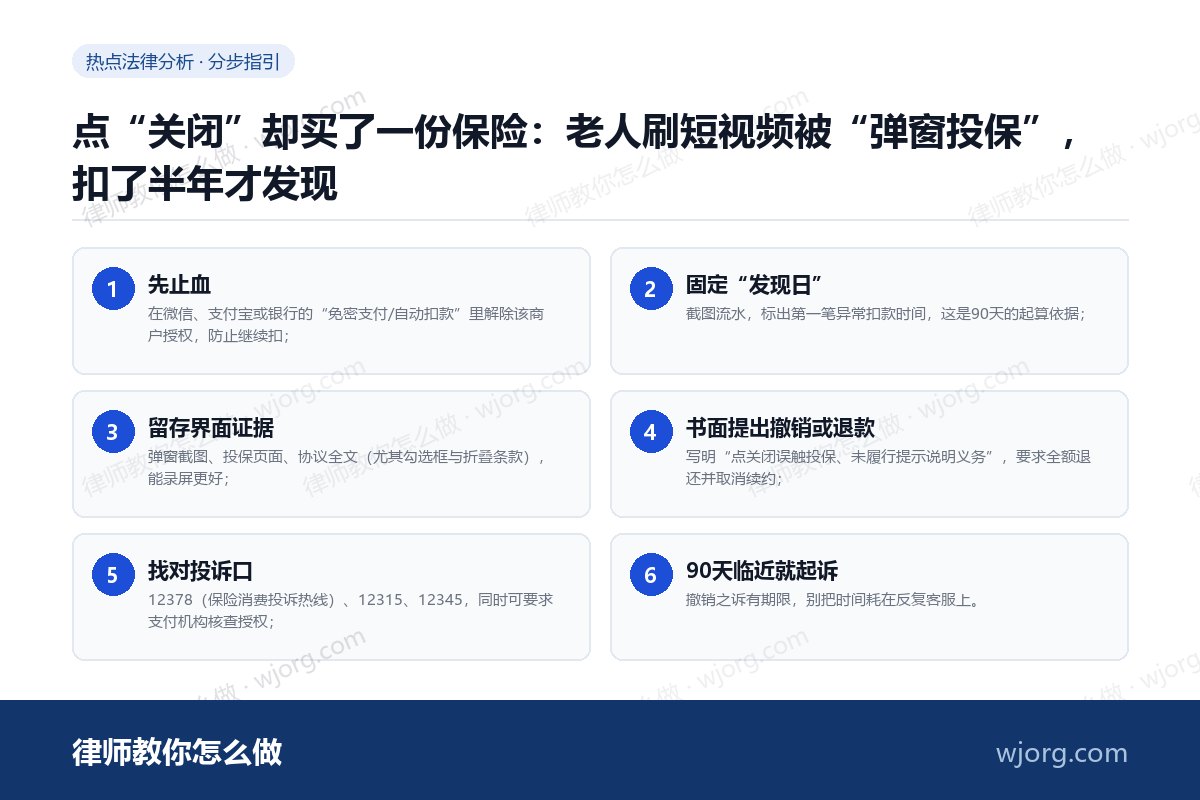
先止血
在微信、支付宝或银行的“免密支付/自动扣款”里解除该商户授权,防止继续扣;
固定“发现日”
截图流水,标出第一笔异常扣款时间,这是90天的起算依据;
留存界面证据
弹窗截图、投保页面、协议全文(尤其勾选框与折叠条款),能录屏更好;
书面提出撤销或退款
写明“点关闭误触投保、未履行提示说明义务”,要求全额退还并取消续约;
找对投诉口
12378(保险消费投诉热线)、12315、12345,同时可要求支付机构核查授权;
90天临近就起诉
撤销之诉有期限,别把时间耗在反复客服上。
自动续费的通用规则,可参看自动续费没提醒,可以要求退费吗?与格式条款没有提示说明,能不能主张不生效;老人被短剧平台静默扣费的情形,见「0.9元看全集」怎么变成每周扣29元。
保险公司说“已经过了犹豫期”,就没戏了吗?
犹豫期是合同约定的退保窗口,与法定撤销权、格式条款规则不是一回事。犹豫期过了,仍可主张重大误解撤销或条款不成为合同内容。
弹窗设计的每一处“不小心”,背后都是精算过的转化率。法律给老人的保护不是“你该更小心”,而是“你必须被清楚地告知”。
以上内容为一般性法律知识分享,不构成正式法律意见;具体案件请结合证据情况咨询执业律师。