
信用卡欠款,是人去世后家属最先接到催收电话的债务类型:银行系统不会知道持卡人已经离世,账单照出、利息照滚、催收照打。家属接手的正确方式不是躲,也不是全额认领,而是按限定继承的框架把这笔账接得清清楚楚。
一、法律框架:银行只能找遗产
- 《中华人民共和国民法典》第一千一百六十一条继承人以所得遗产实际价值为限清偿被继承人依法应当缴纳的税款和债务。超过遗产实际价值部分,继承人自愿偿还的不在此限。继承人放弃继承的,对被继承人依法应当缴纳的税款和债务可以不负清偿责任。
三条硬边界:
- 银行是普通债权人,只能就遗产受偿;
- 继承人责任封顶于所得遗产实际价值;
- 放弃继承的,银行对放弃人无请求权。
“人走了子女必须替还”的说法没有法律依据;同样,“人死账烂银行自认”也只在遗产确实为零时成立。
二、银行的追索路径
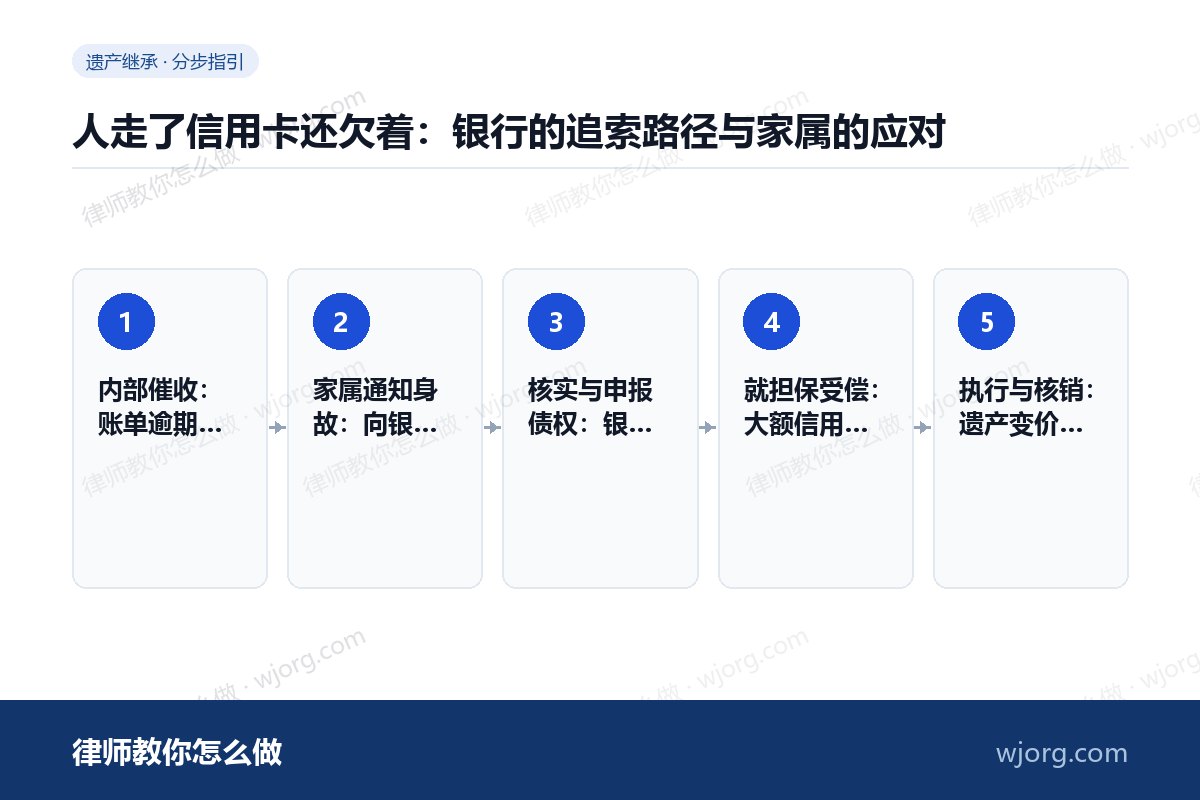
内部催收:账单逾期后电话、短信持续,此时银行尚不知持卡人身故;
家属通知身故:向银行提交死亡证明、亲属关系证明,账户状态转为“持卡人身故”,多数银行暂停新增计息或调整催收策略;
核实与申报债权:银行梳理欠款本金、利息、违约金,向继承人主张或直接起诉全体继承人在遗产范围内清偿;
就担保受偿:大额信用卡分期、专项分期若附有抵押担保的,就担保物优先;
执行与核销:遗产变价清偿;无遗产可执行的,银行按坏账核销,损失自担。
三、家属的标准动作
银行追索时的常见话术要心里有数:“家属不还就上征信”——征信针对的是借款人与担保人,继承人不是合同主体,不因亲属身份上征信;“不还会有滞纳金翻倍”——利息违约金受法定上限约束,超出部分可以拒付;“不还就起诉全家”——起诉可以,判决仍以遗产实际价值为限。听懂规则,催收电话里的压迫感会减掉大半。真正的分水岭只有一条:遗产够不够、继承人接不接。
征信层面的影响也要说清:持卡人死亡后账户注销,欠款若长期不还,发卡行通常先内部催收、再委外催收、最后核销或起诉,继承人拒不处理而被起诉的,判决后不履行会被纳入失信名单,影响的是继承人自己的信用。主动协商、分期清偿、保留凭证,是把这件事的代价控制在最小范围的三步走。
- 核实欠款:打印完整账单,核对本金与利息违约金构成,警惕冒名盗刷与 disputed 交易;
- 书面通知身故:向发卡行寄送死亡证明复印件+继承人联系方式,止住对逝者的催收;
- 共同决策:全体继承人协商“继承+清偿”或“放弃继承”的总路线,别一人扛;
- 协商结清:遗产够的,谈一次性结清+利息违约金减免,拿到结清证明;
- 对骚扰说不:催收向近亲属追讨“父债”超出遗产范围的,明确书面拒绝并留存记录,涉嫌暴力催收的投诉至监管部门。
四、几个高频疑问的规则答案
- 配偶要还吗? 视信用卡消费是否用于家庭共同生活:属于夫妻共同债务的部分配偶承担,纯粹个人消费的只在遗产范围内。这与信用卡主卡机制有关,副卡消费默认主卡人责任;
- 密码没人知道怎么办? 继承人凭死亡证明、亲属关系证明与继承权文件向银行申请查询余额与处理账户,银行有身故客户账户处理流程;
- 账单一直涨谁负责? 继承开始后利息继续计算(按合同约定与法定上限),但清偿仍封顶于遗产价值,见被继承人债务的利息:继承开始后还滚不滚?;
- 遗产只有一套自住房呢? 债权人可主张变价,但执行中会兼顾居住权益与必留份,清偿顺位见遗产不够还债:债权人的受偿顺位。
五、常见误区
家属还应留意盗刷与冒名办卡的可能:持卡人离世后信息泄露,个别账户会被他人冒用消费。收到看不懂的账单,先向银行申请交易明细与签购单核查,必要时报警,别急着按账单金额谈清偿。
- “销卡就没事”:身故不是销卡事由,债务仍在遗产层面存在;
- “不接电话就等于不继承”:不表态视为接受继承,债务照来;
- “小额不用管”:利息违约金会滚大,且银行可能起诉;
- “家属银行卡会被牵连”:继承人个人财产与遗产分立,不存在连带扣押,除非债务被认定为共同债务。
六、问答
父亲信用卡欠 8 万,遗产 3 万存款,银行让我补 5 万怎么办?
只需以 3 万为限清偿,超出部分可拒绝;书面回复银行限定继承依据,避免口头承诺。
我放弃继承,催收还天天找我怎么办?
向银行正式提交放弃继承声明与身故材料,声明仅就遗产主张;持续骚扰的向银保监投诉渠道反映。
妻子去世,她名下信用卡消费大多是家里开销,我要还吗?
用于共同生活的部分构成夫妻共同债务,你需要承担;个人挥霍部分由遗产清偿,二者先做债务性质切分。
信用卡欠款的家属应对,核心是“限定继承+书面沟通”八个字:把责任边界用法律语言讲给银行听,比躲避和争吵都有效。债务处理的全景见遗产债务怎么还?限定继承规则与清偿顺序讲清楚。
以上内容为一般性法律知识分享,不构成正式法律意见;具体案件请结合证据情况咨询执业律师。