
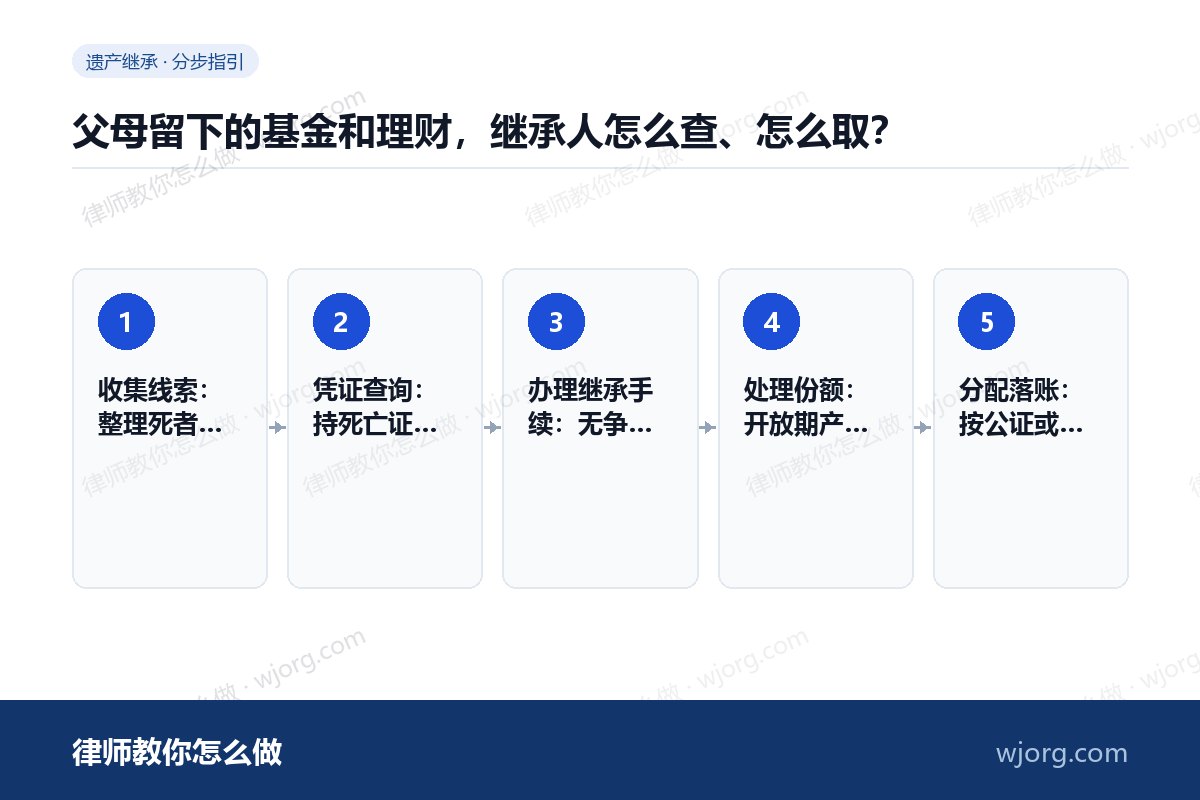
基金继承的第一道坎不是法律,是“找不到”:很多继承人根本不知道父母买过哪些基金、在哪几家银行、哪个平台买的。等想起来去查,才发现没有死亡证明连余额都问不出来。所以办理基金继承,顺序很重要——先查清,再定分,后过户。
- 第一百二十七条 法律对数据、网络虚拟财产的保护有规定的,依照其规定。
- —— 《中华人民共和国民法典》
基金份额、理财产品的电子记账权益,实务中参照网络虚拟财产和金融资产的规则处理。它们的本质仍然是财产权利,可以依法继承。
- 第一千一百二十二条 遗产是自然人死亡时遗留的个人合法财产。
- 依照法律规定或者根据其性质不得继承的遗产,不得继承。
- —— 《中华人民共和国民法典》
第一步,查持仓。合法继承人持死亡证明、亲属关系证明、本人身份证,可以到死者常用的银行网点申请查询其名下理财、代销基金持仓;对于通过基金公司直销或互联网平台购买的份额,可以分别向基金公司客服或平台客服提交查询申请。如果连在哪些机构买过都不确定,可以凭公证处出具的查询函逐一排查,这是实务中最常用的兜底手段。
第二步,确定权属与范围。要区分三种情况:一是纯自营理财产品,直接作为遗产处理;二是封闭期产品,继承不影响产品存续,到期后按份额折算资金分配;三是带杠杆或承诺收益存在争议的产品,先确认净值与有无违约,再谈分配。
收集线索:整理死者银行流水、手机 App 记录、纸质合同,锁定购买渠道。
凭证查询:持死亡证明与亲属关系证明逐家机构查询,查不到的申请公证查询函。
办理继承手续:无争议走继承权公证,有争议提起继承诉讼取得文书。
处理份额:开放期产品可赎回变现后分配;封闭期产品办理份额非交易过户至继承人名下,到期兑付。
分配落账:按公证或判决确定的份额划转资金,保留凭证。
第三步里的几个细节决定成败。其一,理财产品分“个人名下”和“家庭共购”两种,如果购买资金来自夫妻共同财产,先析出一半归在世配偶,剩下一半才是遗产,直接全分给继承人会把配偶的份额也分掉。其二,部分银行理财在购买时设置了“指定受益人”或联动了保险结构,这类产品不走继承,直接向指定受益人给付,不要混在遗产里处理。其三,非交易过户的受理机构是基金注册登记机构,通常由代销银行或券商代为提交,材料要求和股票过户类似:公证书或判决书、继承人身份证明、死亡证明。
还有一个时间成本问题:理财产品的赎回有开放日限制,公证周期通常一至两个月,如果产品临近开放期,建议在提交公证申请的同时与银行沟通锁定处理时点,避免资金在低点被动赎回引发继承人之间的估值争议。对净值型产品,分配基准日建议明确写入分配方案——是按死亡日净值、按公证日净值还是按赎回日净值,写清楚才有可执行性。
查持仓时还有一个容易漏的角落:死者名下的券商账户里可能挂着场内基金和 ETF,银行账户里可能自动申购了基金定投,扣款卡注销前要把定投协议终止,否则账户继续扣款会造成资金沉淀,追回起来更麻烦。对有争议的家庭,建议第一时间把死者的银行卡挂失冻结——法律上子女无权单独冻结父母账户,但可以联系银行说明持有人死亡,多数银行会限制非柜面交易,防止个别继承人先行转走资金;已经转走的,其他继承人可以在继承诉讼中一并主张返还。
对净值波动大的权益类基金,分配方案还可以引入“实物分配”思路:份额直接过户到各继承人名下,由各人自行决定赎回时点,避免全体继承人被迫在同一低点赎回。选择实物分配要在公证或调解文书里写明各自承担后续净值波动风险,写清楚了才不会在市场下跌后回头找对方算账。
遇到已经清盘或延期的理财产品,继承的不是份额而是清算分配权,按清算方案到账后按继承份额分配,别在过户环节空耗时间。
- 整理死者全部购买渠道线索(银行、券商、互联网平台)
- 持证明逐家机构查询持仓与余额
- 区分个人财产与夫妻共同财产,先析产再继承
- 无争议办继承公证,有争议走诉讼
- 明确份额是赎回变现还是非交易过户
- 分配方案写明估值基准日与资金划转方式
银行拒绝向继承人透露死者理财信息怎么办?
要求其出具书面拒绝理由,然后凭公证处的继承权公证受理通知或查询函再申请;仍拒绝的,可以在继承诉讼中申请法院调查令查询。
理财产品还在封闭期,能提前赎回吗?
一般不能,继承不产生提前赎回权;但可以办理份额过户,由继承人在产品到期后取得兑付款。
互联网平台买的基金在哪里办公证?
继承公证向继承人住所地或经常居住地的公证处申请,与基金在哪里买无关。
金融资产继承的姊妹篇可以看股票过户的非交易过户流程与股权继承的章程限制问题;如果继承开始时死者还留有债务,先弄清遗产债务清偿的限定继承规则再分配。
以上内容仅为一般性法律知识分享,不构成正式法律意见。