
房贷继承,是遗产债务里最常见也最沉重的一种:老人或家庭支柱离世,几百万人还在月供。继承人所做的其实是一道三选一的决策题——继承并还贷、卖房清贷、放弃退出。选哪种,取决于房子是“资产”还是“负资产”,以及家庭是否还住在这里。
一、底账:抵押权不因死亡消灭
- 《中华人民共和国民法典》第四百零六条抵押期间,抵押人可以转让抵押财产。当事人另有约定的,按照其约定。抵押财产转让的,抵押权不受影响。
- 《中华人民共和国民法典》第四百一十条债务人不履行到期债务或者发生当事人约定的实现抵押权的情形,抵押权人可以与抵押人协议以抵押财产折价或者以拍卖、变卖该抵押财产所得的价款优先受偿。
两条规则的组合意味着:房子可以被继承、被转让,但银行抵押权跟着房子走;一旦断供触发实现抵押权的条件,银行有权变价优先受偿。继承的是“房子减贷款”的净值,这是所有决策的出发点。
二、三种走法的账本
走法一:继续还贷,继承房产。 适合房产有增值、家庭需要居住的场景。继承人承接月供,与银行办理债务承接或变更还款账户,同步办继承转移登记(房子带押登记到继承人名下)。账本:房产现值-未偿本金+未来增值预期。
走法二:卖房清贷,分余额。 适合无人居住、继承人不想背贷或市场价合适的场景。流程:继承确权→挂牌出售→用售房款清偿贷款本息→余额作为遗产分配。民法典第四百零六条已为带押转让松绑,部分城市还有“带押过户”通道,双押、查封的另行处理。
走法三:放弃继承,银行处置。 适合资不抵债或继承人无力还贷的场景。全体放弃后银行按抵押权实现程序拍卖,不足部分因继承人已放弃而不能追索,见限定继承原则划出的清偿上限。注意:放弃要全体书面作出,个别放弃不改变其他人的责任。
三、决策的三把尺子
还有一种情形是共有产权:房产登记在夫妻名下、贷款是共同债务的,一方去世后另一方的处理路径不同——先析出一半产权归在世配偶,另一半作为遗产处理,贷款债务同样先析出一半,剩下的由遗产在限定范围内清偿。继承人与在世配偶重叠的,手续简化;不重叠的,协商或诉讼确定产权与债务的分担,再办抵押变更。
- 净值尺:市场价-未偿贷款-税费>0?正净值倾向继承或卖房,负净值倾向放弃;
- 居住尺:遗属是否以此为主要居所?在住且月供可承受的,继续还贷通常最优;
- 能力尺:月供占继承人稳定收入的比例,超过五成的接手要慎重,避免“接力断供”。
四、与银行的沟通清单
还有一个柔性因素要放进决策:贷款承接人的年龄与收入结构。年轻继承人接贷后有完整的工作周期消化月供,临退休者要考虑收入断崖;再婚家庭中居住安排与继承份额交织的,先解决“谁住”再解决“谁还”,顺序不能乱。房子是家,不只是资产——多数家庭最终选继续还贷,不是算出来的,是住出来的,但账还是要先算清楚再决定。
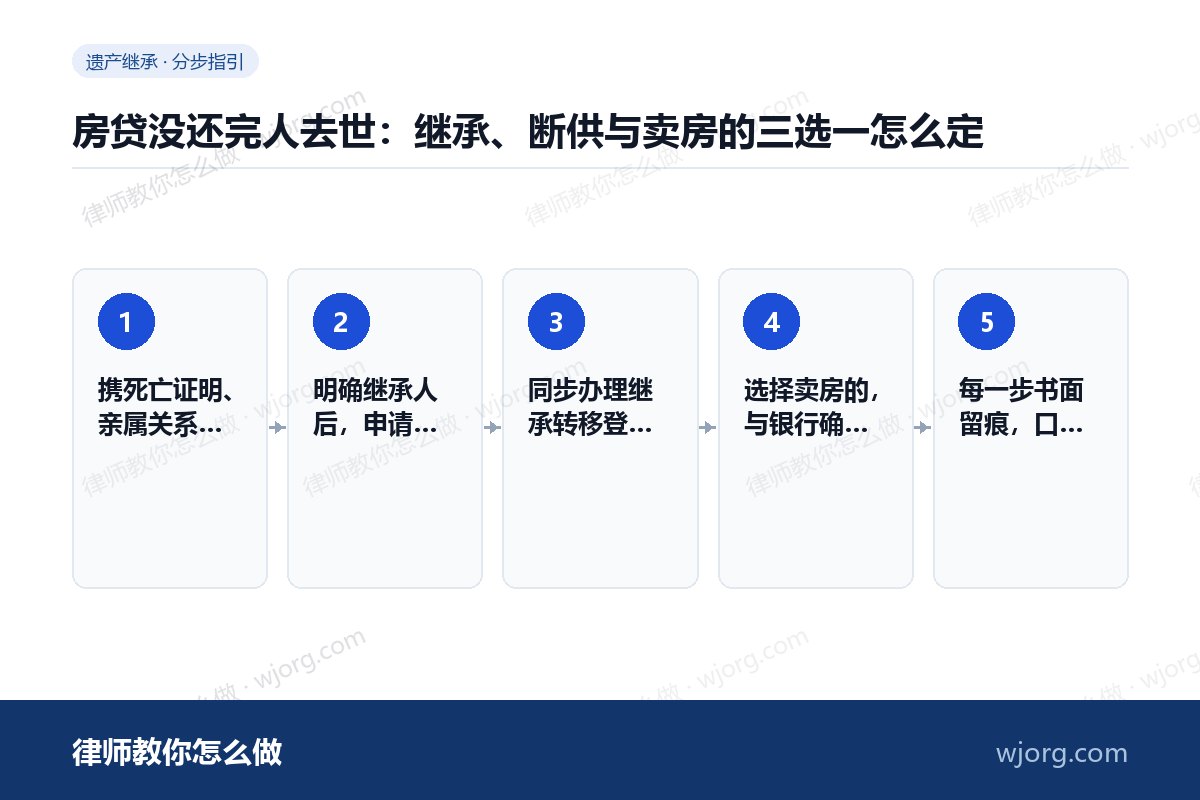
携死亡证明、亲属关系证明联系贷款行,说明情况,申请还款宽限(多数银行有身故客户的临时缓冲安排);
明确继承人后,申请债务承接:银行审查继承人收入与征信,同意后签署变更协议;
同步办理继承转移登记,带押房产的登记按当地“带押过户”或先还后转的口径执行;
选择卖房的,与银行确认结清解押流程与时间,避免违约金叠加;
每一步书面留痕,口头承诺在银行体系内不作数。
五、常见误区
决策窗口虽然要快,但签字要慢:债务承接协议、放弃继承声明、卖房委托,每一个文件都改变法律关系。看不懂的条款拿给专业人士过一眼,比签完再打官司便宜百倍。
- “人走了房子直接充公抵债”:银行不会立即收房,清偿责任在继承人层面按规则处理;
- “不办继承就不用还月供”:断供三个月起银行启动催收,逾期利息与违约金照涨,最终走法拍,见被继承人债务的利息:继承开始后还滚不滚?;
- “法拍房不足部分要子女还一辈子”:放弃继承或遗产范围内的清偿是上限,个人财产不兜底;
- “带押的房子不能过户”:第四百零六条后转让自由(约定除外),只是抵押权随之负担。
六、问答
带押继承的决策要快:房子在、月供在、利息在,每拖一个月净值就薄一分。三把尺子量完就行动,别把“再想想”变成“来不及”。抵押财产处分的规则基础,见有贷款的车怎么继承:抵押的处理。
以上内容为一般性法律知识分享,不构成正式法律意见;具体案件请结合证据情况咨询执业律师。