
旅行社代购意外险多收保费能不能要回来?从目前披露的事实看,能要,而且不止差价这一笔。据人民网「人民投诉」2026 年 10 月 27 日披露,广州李女士报名北京某旅行社的团,合同写明旅游意外险「自愿购买」,到京成团后却变成每人必交 80 元;宁波杨先生一行 7 人一共交了 560 元保费,事后查保单,旅行社实际只缴了 16.1 元;另有重庆游客人均交 150 元、实缴 1.8 元,索要发票和退差价被拒。
560 元里只有 16.1 元进了保险公司,剩下 543.9 元既没买成保障,也没有一个名目。这笔钱的性质,决定了你能主张什么。
三句话结论: ① 合同写「自愿」、到场变「强制」,是强制交易。以「不成团不给办手续」之类条件附加,撞的是《消费者权益保护法》第十六条第三款,也违反《旅游法》第五十八条对合同应载明事项的要求。 ② 560 元缴 16.1 元,算不算欺诈就看一句告知。明确写了「含代办服务费 X 元」并明码标价,是服务费;没说,还以「保险费」的名义整笔收,就是隐瞒重要情况。 ③ 截留保费另有一条独立的违法线。《保险法》第一百三十一条第(七)项禁止挪用、截留、侵占保险费——不看有没有欺诈,只看钱有没有缴出去。
一、三层问题,别混在一起谈
这类纠纷里,游客常把三件事搅成一团,旅行社一句「保险是自愿的、我们只是代收」就把话岔开。拆成三层:合同层面(说好自愿,能不能到场改强制)、价格层面(差价是什么名目)、监管层面(有没有资格卖保险、代收的钱能不能压在自己账上)。三层后果不同,可以同时主张,但要分开讲。
二、合同写「自愿」、到场变「强制」,已经是强制交易
《旅游法》第五十八条要求包价旅游合同采用书面形式,内容应当包括「旅游费用及其交纳的期限和方式」等九项,并且旅行社应当就其中第二项至第八项向旅游者详细说明。
这意味着:费用怎么收、收多少,必须在签约时说清写进合同。写「意外险自愿购买」,到了目的地再以「不交就办不了手续」的方式收,属于签约后单方变更合同内容。
再看《消费者权益保护法》第十六条第三款:经营者应当恪守社会公德、诚信经营,不得设定不公平、不合理的交易条件,不得强制交易。
「不交 80 元就不给办入住」「不买保险就不算成团」,就是典型的「设定不公平、不合理的交易条件」——游客人在异地、行程已开始,谈判能力接近于零,「自愿」和签字画押没有区别。
法院怎么处理这类「条款与告知」的问题,看这个案子——被告正是一家旅行社:
裁判规则互联网平台企业在向消费者提供机票产品的过程中,通过格式条款就机票价款、使用条件、退改规则等关键事项作出的与相应航空运输企业的直销机票明显不同的约定,若消费者事先并不知晓通过以上两种渠道购买的机票存在该种差异且未获得其他方面明显更为有利的交易条件的,应认定互联网平台企业的格式条款未尽到合理的告知义务,侵犯了消费者的知情权及公平交易权,不合理地加重了消费者责任,依法应认定为无效。
给你的启示关键不在条款写了什么,在你事先知不知道。同样「价格构成不同」,说清了是商业安排,没说清就是侵犯知情权。那张「含保险 80 元」的收费单,如果对应到实缴 16.1 元的保单,剩下部分就必须有说明。
在人民法院案例库核验 ↗三、560 元缴 16.1 元:是服务费,还是欺诈
《消费者权益保护法》第八条给了消费者知悉真实情况的权利;第二十条要求经营者提供的信息真实、全面,不得作虚假或引人误解的宣传,并且应当明码标价。
差价的性质取决于旅行社怎么表述:
- 说清了:收费单写「意外险 16 元+代办服务费 64 元」,或总价里明示服务费且事先告知——那 64 元是服务费,不明显偏离市场价就属自主定价。
- 没说清:以「保险费」的名义整笔收取,游客以为全额投保,实际只缴一小部分——这是隐瞒与交易有关的重要情况。
后者能不能构成欺诈,还是三个要件:① 虚构事实或隐瞒真相;② 对方因此陷入错误认识;③ 据此付款。游客以为 80 元全是保费,正是基于旅行社的表述;如果这个表述让他误解了钱的用途,三要件就齐了。
后果有两层:
- 可撤销。《民法典》第一百四十八条:一方以欺诈手段使对方在违背真实意思情况下实施的民事法律行为,受欺诈方有权请求撤销;撤销后按第一百五十七条返还财产。
- 可主张三倍。《消费者权益保护法》第五十五条第一款:提供服务有欺诈行为的,按接受服务的费用的三倍增加赔偿,不足五百元的为五百元。这里要注意基数争议——按全部团费算,还是只按被多收的保费算?实务中通常以与欺诈直接对应的那笔费用为基数,主张时把计算过程写清,别一开口就按团费总额乘三。
四、截留保费是另一条独立的违法线
旅行社代售旅游意外险通常是保险兼业代理,需取得许可并在许可范围内经营。更有杀伤力的是《保险法》第一百三十一条,它列了保险代理人、保险经纪人及其从业人员在办理保险业务中禁止的十类行为,其中四项与本案相关:第(一)项欺骗投保人、第(二)项隐瞒重要情况、第(七)项挪用、截留、侵占保险费、第(八)项利用业务便利牟取不正当利益。
第(七)项最硬:只要代收的保费没有足额缴给保险公司、被留在自己账上,就落进「截留」的字面含义,不需要证明主观上有骗的故意。代收款项的所有权本不属于代收人,扣下不缴就是无权占有,可依《民法典》第九百八十五条主张不当得利返还。
五、能要回哪几笔,按什么顺序走
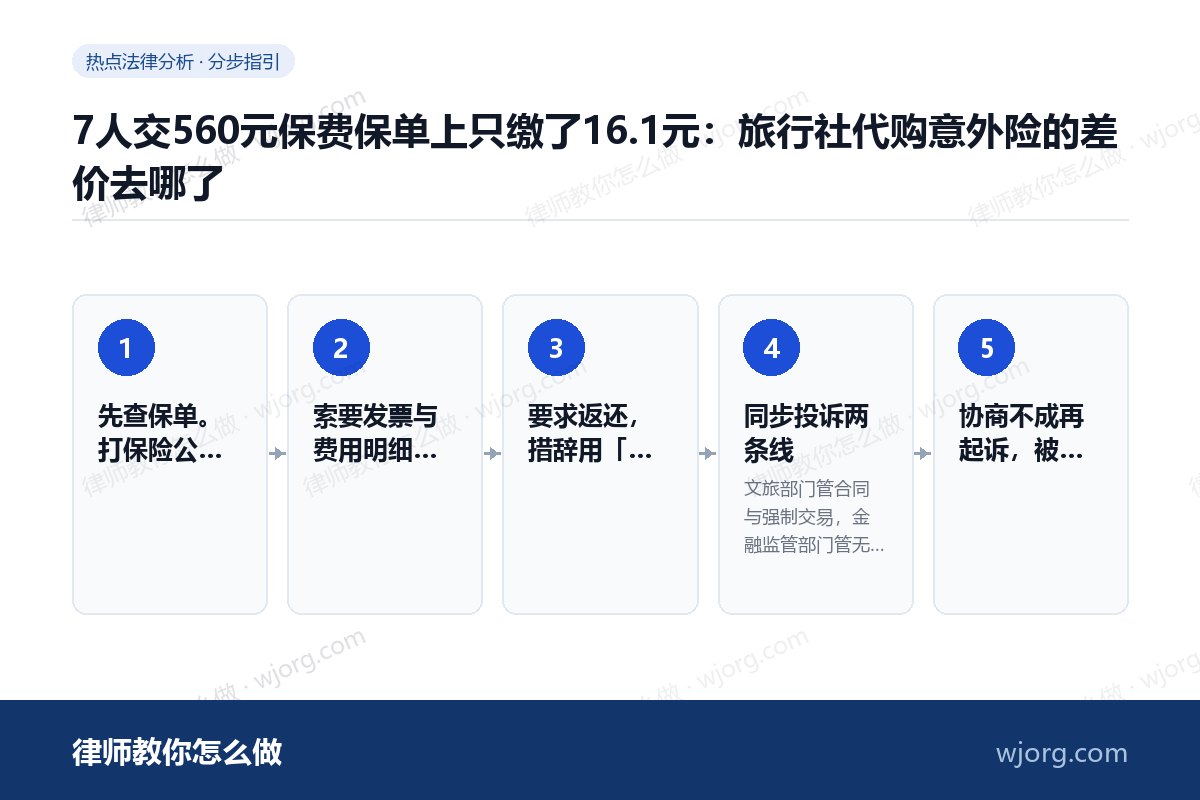
先查保单。打保险公司客服,报身份证号和出行日期,要保单号、保额与实缴保费。
索要发票与费用明细,写明保险费多少、代办服务费多少。对方拒绝书面说明,本身就是未尽告知义务的证据。
要求返还,措辞用「返还未实际用于投保的款项」,说清哪一笔、多少、依据是什么:第九百八十五条不当得利,或第一百五十七条撤销后返还。
同步投诉两条线
文旅部门管合同与强制交易,金融监管部门管无证代销与截留保费。
协商不成再起诉,被告列旅行社,标的走小额诉讼。
三点提醒。第一,「自愿」要留书面痕迹:合同页、行程单、微信里的表述全部截图。第二,别只要差价:构成欺诈的话三倍是另一笔,但基数是按被多收的部分算,不是团费总额。第三,注意时效:撤销权有行使期限,发现被多收后先把书面异议发出去。
旅行社说「80 元里含服务费」,这算说清了吗?
看什么时候说。合同或收费单上事先写明「保险费 X 元、代办服务费 Y 元」,算说清;事后被追问才补一句「含服务费」,不算——付款时你并没有获得这个信息。判断标准就一条:付款之前,你有没有可能知道这笔钱的构成。
保单是真的、保额也没少,还能主张吗?
能,但内容不同。保单真实、保额足额,损失就集中在多收的钱上:返还超出实际保费且未告知的部分。如果连保额都缩水(按 150 元收、实际只买了 1.8 元的产品),除退差价外还可主张保障不足期间的损失赔偿。
一句话:「代收」两个字不是护身符——代收的钱是别人的钱,缴多少、剩多少必须有一本说得清的账;说不清的部分既要退,也可能要按欺诈赔。保险销售误导的救济路径见被销售误导买了保险,怎么取证、怎么把钱要回来与保险代理人代签字、销售误导的责任;团费能不能退,见报团旅游临时去不了,团费能退多少?必要费用的扣除边界。
赵跃律师|律师教你怎么做
以上内容为一般性法律知识分享,不构成正式法律意见;具体案件请结合证据情况咨询执业律师。