
出借人先要看我的财务资料,我提供假的会怎样?结论是:千万不要这么干。法律对借款人有明确要求——订立借款合同时,应当按贷款人的要求,提供与借款有关的业务活动和财务状况的真实情况。交一套假资料看似能「先借到钱再说」,实际上一旦被识破,轻则合同被撤销、借款被提前收回、征信受损,重则要赔钱,向银行提供假资料的还可能涉嫌骗取贷款等犯罪。下面逐层讲清后果和补救办法。
先说结论
- 订立借款合同时,借款人应当按贷款人的要求,如实提供与借款有关的业务活动和财务状况。
- 提供假财务资料骗取借款,可能构成欺诈,贷款人有权请求撤销合同、提前收回借款并索赔。
- 向银行等金融机构提供假资料,后果明显重于向个人出借人,还可能涉嫌骗取贷款犯罪。
- 合同被撤销后,已经拿到的借款要返还,还要赔偿对方因此受到的损失。
- 已经提供了假资料的,应尽快如实说明、补交真实材料、按期还款,把风险降到最低。
法律为什么要求借款人如实提供财务资料
结论:订立借款合同时,借款人应当按照贷款人的要求,提供与借款有关的业务活动和财务状况的真实情况,这是一项法定义务。
借贷双方最大的矛盾,就是信息不对称。贷款人最担心的是借款人没有还款能力或者不打算还钱,所以要审查你的经营情况、收入来源、资产负债。法律把这种审查需求确定为借款人的配合义务:与借款有关的业务活动和财务状况,借款人都有义务如实说明,而不能靠编造材料去换取贷款。
这里的「贷款人」不限于银行,也包括出借资金的个人和单位。无论是向银行申请经营贷、消费贷,还是向个人借钱,只要对方要求了解与借款相关的真实情况,如实提供就是借款人应当履行的义务。虚假材料未必能换来贷款,但一定会成为日后纠纷里对自己最不利的证据。
提供假资料,会有什么民事后果
结论:以虚假财务资料骗取借款的,可能构成欺诈,贷款人可以请求撤销合同、提前收回借款,并要求赔偿因此受到的损失。
用假报表、假流水、假合同去证明自己有还款能力,使对方在不知情的情况下放款,在民事上就属于欺诈。受欺诈的一方有权请求撤销这份借款合同;合同被撤销后,借款人已经拿到的本金应当返还,还要就对方受到的损失予以赔偿。
即便对方不主张撤销,后果也不轻。一旦发现资料造假,贷款人往往会依据合同约定宣布借款提前到期,要求一次性还清全部本息,同时追究违约责任、上浮罚息。对做生意的人来说,最要命的还不是这一笔钱,而是征信记录——虚假材料一旦被金融机构记录在案,后续贷款、开户、融资都可能受到影响。
会不会摊上刑事责任
结论:以虚假资料骗取银行贷款,达到立案标准或者有其他严重情节的,可能构成骗取贷款罪;以非法占有为目的骗贷的,还可能构成贷款诈骗罪。
需要区分两种情况。第一种,借款人本身有还款意愿,只是用假资料「包装」自己,把本来批不下来的贷款办了下来,到期后又没能归还,造成重大损失或者其他严重情节的,可能涉嫌骗取贷款类犯罪。第二种,从一开始就没打算还,用虚假证明、虚假担保去套取银行资金,具有非法占有目的的,性质更重,可能构成贷款诈骗类犯罪。
判断的关键有两点:一是资料是否虚假、是否足以影响放贷决定;二是借款人有没有归还意愿、有没有实际还款行为。有真实经营、有资产、出险后积极筹款还款的,处理上通常留有空间;而卷款跑路、挥霍挪用的,几乎没有回旋余地。
向个人借钱和向银行借钱,后果一样吗
结论:向银行等金融机构提供虚假资料,后果明显重于向个人出借人借款,金融机构的贷款往往直接触发合同提前到期、征信不良甚至刑事风险。
向个人借款,纠纷主要停留在民事层面:对方可以主张欺诈、撤销合同、追讨本息和损失;但一般不会因此触发刑事程序。向银行等金融机构借款就不同了,金融机构有严格的贷后管理和风控体系,虚假材料极易被发现;一旦认定为骗取贷款,除了民事上的还款和赔偿,还可能被移送刑事处理,同时被纳入不良征信,影响深远。
此外,替他人贷款、出借身份信息办贷款的人也要当心:即便钱不是你花的,只要申请材料上有你的签字、你的名义,你就可能是合同上的借款人,要承担还款责任,情节严重的还可能被追究相应责任。
已经提供了假资料,现在怎么补救
结论:应当尽快如实说明情况、补交真实材料、保持按期还款并主动与贷款人沟通,争取在纠纷或刑事风险发生之前把问题解决掉。
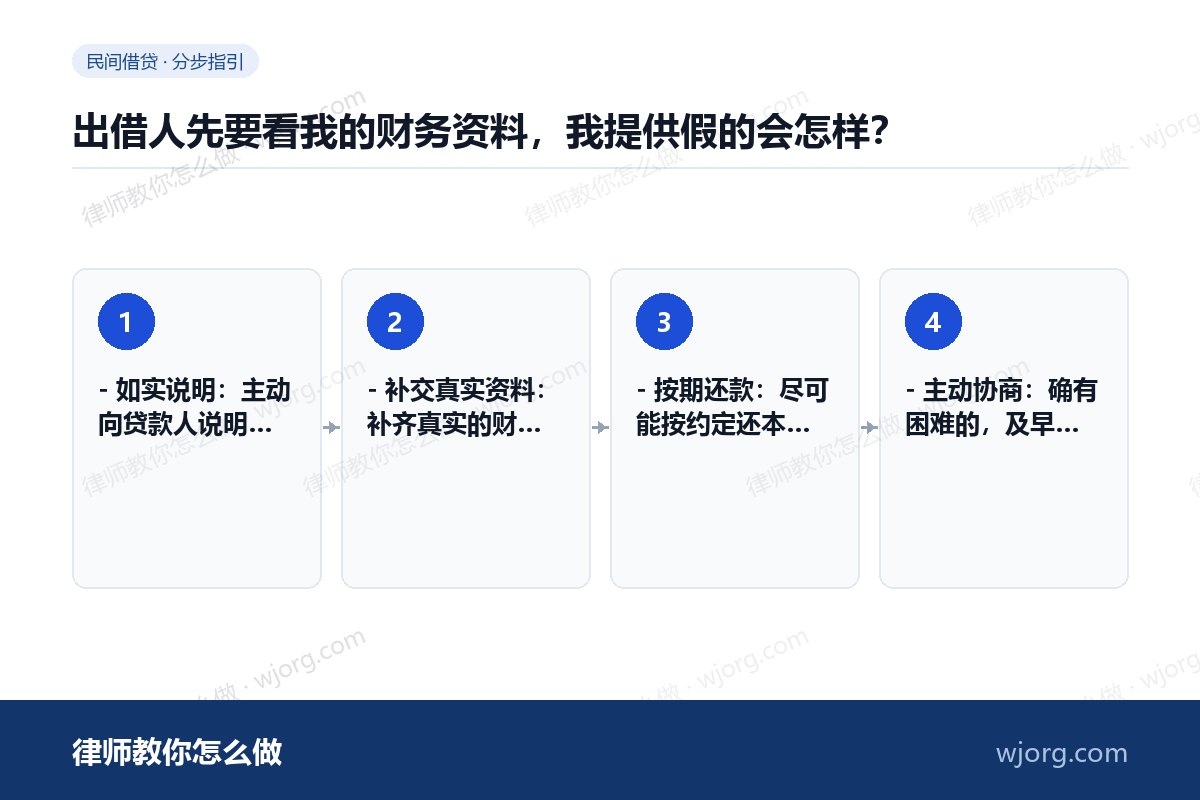
- 如实说明:主动向贷款人说明哪些材料与事实不符,不要心存侥幸继续隐瞒,越早坦白自首式的说明越有利。
- 补交真实资料:补齐真实的财务报表、银行流水、收入证明,证明自己真实的还款能力。
- 按期还款:尽可能按约定还本付息,用实际行动证明归还意愿,这直接影响是否被认定为具有非法占有目的。
- 主动协商:确有困难的,及早与贷款人协商展期、分期或者调整方案,留下书面记录,避免矛盾激化。
及早补救的意义在于:它不仅能在民事上减轻赔偿责任,也能在是否构成犯罪、能否从宽处理上,为你争取到关键的空间。如果已经被银行或者出借人发现、收到了催收或者调查通知,更要如实应对,不要再编造新的说法去圆前面那一套。第一时间咨询专业律师,评估是协商和解更有利,还是需要为可能的诉讼乃至刑事程序早做准备,会比慌不择路地「补窟窿」稳妥得多。
如实提供资料,不等于有求必应
结论:如实提供真实情况是借款人的法定义务,但这并不意味着贷款人可以无边界地索取与借款无关的信息,与借款无关的个人隐私,借款人有权拒绝提供。
法律要求的范围是有边界的:借款人需要如实提供的,是「与借款有关的业务活动和财务状况」。换句话说,能不能借到钱、还得起还不还得起,相关的经营范围、资产负债、收入流水、担保物情况,这些属于应当如实说明的内容;而与借款无关的通讯录、与还款能力毫无关系的私人信息,贷款人无权强索。
但这里有个前提:一旦你选择提供某项材料,就必须保证它真实。提供与否可以衡量,提供了却造假则要承担后果,二者不能混为一谈。现实中还有一类容易被忽视的风险——把身份证、工作证明、银行账户借给他人去办贷款,或者按他人要求出具虚假的收入证明、担保材料。哪怕钱不是你花的,只要用来申请贷款的材料是以你的名义、经你确认提交的,你就可能被认定为借款人或者共同造假的一方。对这类请求,最稳妥的回答是拒绝,别为了「帮个忙」把自己拖进纠纷甚至刑事风险里。
法律依据
结论:与本篇直接相关的法条原文如下,请重点对照条文表述。
- 《中华人民共和国民法典》第六百六十九条订立借款合同,借款人应当按照贷款人的要求提供与借款有关的业务活动和财务状况的真实情况。
最危险的想法是「资料做得漂亮一点,贷下来再说」。虚假材料一旦被发现,往往会同时引发合同撤销、借款提前到期、征信受损乃至刑事追究,代价远高于当初贷不到款。尤其要注意:把身份证借给别人办贷款、在别人的贷款材料上签字,你很可能被认定为借款人,别把自己搭进去。
一句话总结
订立借款合同如实提供财务资料是借款人的法定义务,提供假资料可能构成欺诈并引发撤销合同、提前收回借款、赔偿损失,骗取银行贷款的还可能构成犯罪;已经提供假资料的,应尽快如实说明、补交材料、按期还款。
延伸阅读
以上内容为一般性法律知识分享,不构成正式法律意见;具体案件请结合证据情况咨询专业律师。